
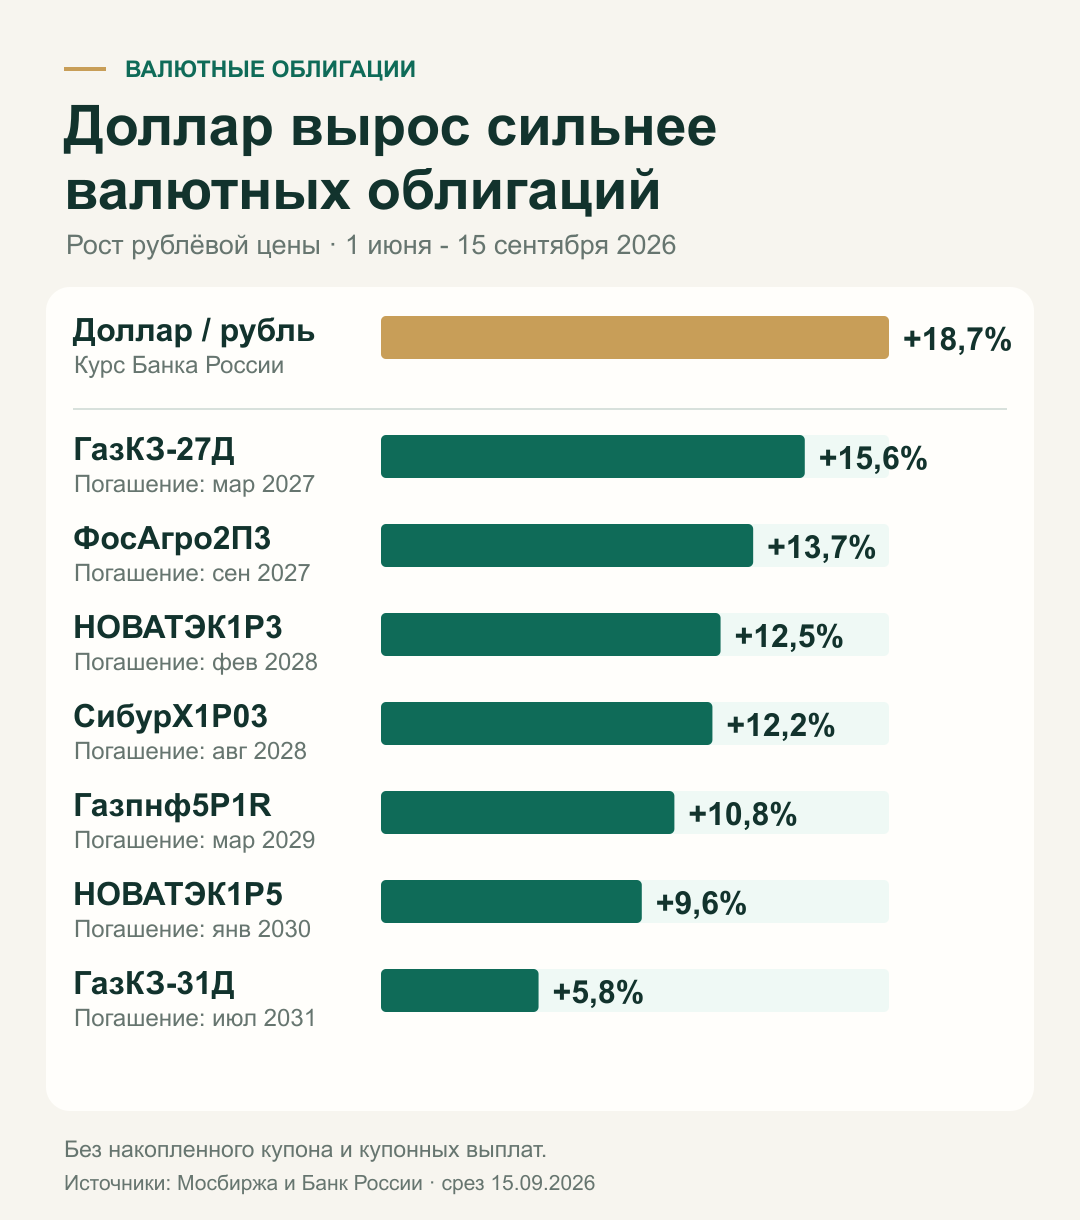
Для сравнения взял семь бумаг. Вот рост их рублёвой цены, с указанием срока погашения:
- ГазКЗ-27Д, март 2027 - +15,6%.
- ФосАгро2П3, сентябрь 2027 - +13,7%.
- НОВАТЭК1Р3, февраль 2028 - +12,5%.
- СибурХ1Р03, август 2028 - +12,2%.
- Газпнф5P1R, март 2029 - +10,8%.
- НОВАТЭК1Р5, январь 2030 - +9,6%.
- ГазКЗ-31Д, июль 2031 - +5,8%.
Это изменение цены без накопленного купона и купонных выплат, а не полный заработок инвестора.
Все семь выпусков за это время подешевели в долларах. Получилось два встречных движения: курс тянул рублёвую стоимость вверх, а снижение цены самой облигации отнимало часть этой прибавки.
Одной ФРС это падение не объяснить
У семи рассмотренных выпусков доходности выросли на 2,9-4,9 процентного пункта, а у гособлигаций США близкого срока - на 0,4-0,6 пункта. Значит, российские бумаги переоценились гораздо сильнее американского рынка.
Одна из причин, на мой взгляд, - конкуренция с рублёвыми вложениями. 11 сентября ЦБ сохранил ставку 14%. При таких ставках и без уверенности в дальнейшем росте доллара покупатели требуют от валютных облигаций большей доходности. К этому добавляются риски российского рынка.
Возможно, часть инвесторов решила зафиксировать прибыль после ослабления рубля, которого так долго ждала.
Нефть выше $100 может давить на облигации с двух сторон
15 сентября ноябрьский фьючерс Brent стоил около $108,4. После атаки остановлен саудовский нефтепровод East-West, по которому нефть шла в обход Ормузского пролива. Хуситы отдельно угрожают судоходству в Красном море. Под риском реальные поставки: чем дольше перебои, тем сложнее нефти вернуться к прежним ценам.
Для рубля дорогая нефть - потенциальная поддержка. Если экспортёры получат и продадут больше валюты, рубль может укрепиться, сократив рублёвый результат валютных облигаций. Но есть ограничение: сбои на российских НПЗ и в экспорте нефтепродуктов, о которых сообщает МЭА, могут съесть часть выгоды от цены.
Для США дорогая нефть - дополнительная инфляция. В августе бензин подорожал на 3,9% за месяц. Если перебои затянутся, ФРС будет сложнее снижать ставку, а риск её повышения вырастет. Это может поднять долларовые доходности и снизить цены облигаций, особенно длинных. Важен более жёсткий сигнал, чем уже ждёт рынок: часть ожиданий учтена в котировках.
Сентябрьская атака не объясняет всё падение с июня, но добавляет риск на будущее. Восстановление поставок и ослабление инфляции помогут доходностям снизиться. Продолжение атак и более жёсткая политика ФРС могут толкнуть их выше. Для нефтяных эмитентов есть и плюс: дорогая нефть при сохранении продаж помогает обслуживать долг.
Мой вывод
Краткосрочно предсказать дальнейшее движение доходностей сложно. Но на длинном горизонте нынешние 9-10% годовых в долларах, на мой взгляд, - отличные доходности для формирования валютной части портфеля.
Не является индивидуальной инвестиционной рекомендацией.