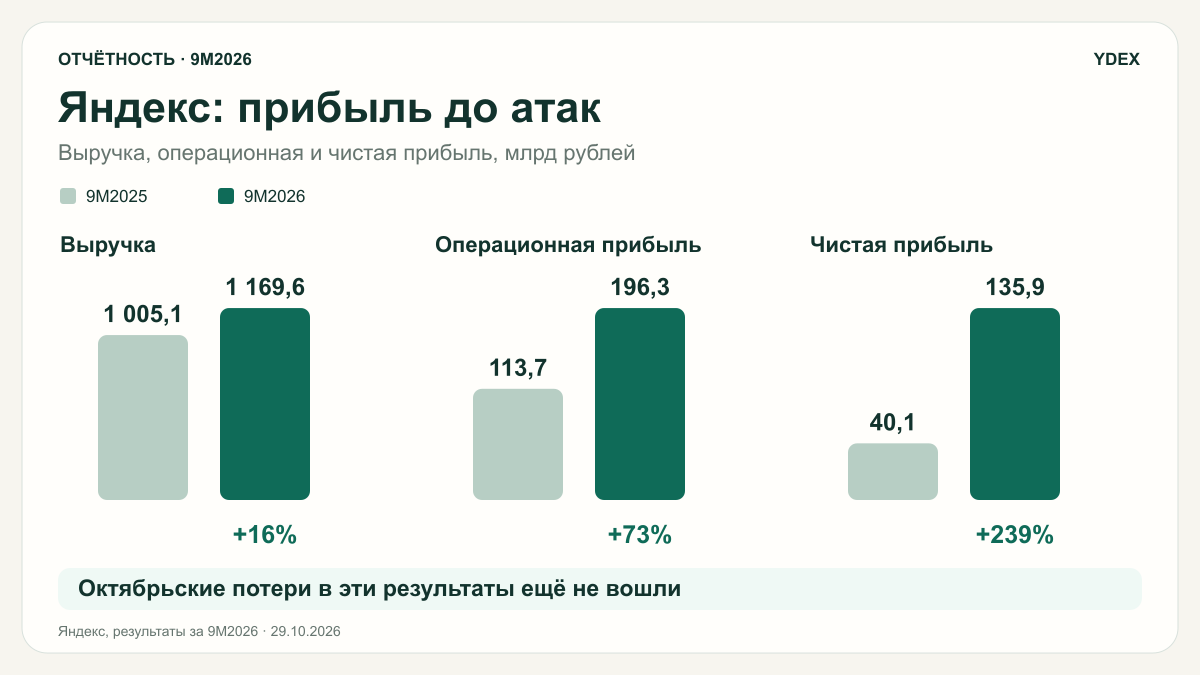
До октябрьских атак на дата-центры Яндекс заметно увеличил прибыль. Главный вклад дали такси и сокращение убытков электронной коммерции. Но уже в III квартале рост скорректированной прибыли почти остановился. А расходы после атак в эти результаты ещё не попали. Поэтому сильные девять месяцев и оценка акций сегодня - две разные истории.
Оценка текущих результатов
Прибыль за девять месяцев выросла не только за счёт бизнеса
Результаты за 9м
| Показатель, млрд рублей | 9М 2025 | 9М 2026 | Изменение, % |
|---|---|---|---|
| Выручка | 1 005,1 | 1 169,6 | +16 |
| Операционная прибыль | 113,7 | 196,3 | +73 |
| Скорректированная EBITDA | 193,0 | 250,0 | +30 |
| Чистая прибыль | 40,1 | 135,9 | +239 |
| Скорректированная чистая прибыль компании | 87,9 | 128,1 | +46 |
Городские сервисы принесли почти 79% прироста скорректированной EBITDA группы. Такси стало прибыльнее, а электронная коммерция сократила убыток. Яндекс всё меньше зависит от того, сколько заработает один только поиск.
Но рост чистой прибыли в 3,4 раза нельзя целиком приписать улучшению бизнеса. Продажа Авто.ру добавила 25,7 млрд рублей до налога. Ещё помогли снижение расходов на вознаграждения акциями и уменьшение процентных расходов. По показателю скорректированной прибыли самой компании рост гораздо скромнее - 46%.
Из скорректированной прибыли Яндекс исключает в том числе вознаграждения сотрудникам акциями: за девять месяцев это 25,6 млрд рублей вместе со связанными расходами. Я не считаю эту мотивацию бесплатной для акционера. Она требует либо покупки акций за деньги компании, либо выпуска новых бумаг.
III квартал уже не повторил темп первого полугодия
Результаты за iii кв.
| Показатель, млрд рублей | III кв. 2025 | III кв. 2026 | Изменение, % |
|---|---|---|---|
| Выручка | 366,1 | 410,6 | +12 |
| Операционная прибыль | 53,0 | 61,4 | +16 |
| Скорректированная EBITDA | 78,1 | 87,8 | +12 |
| Чистая прибыль | 34,6 | 42,5 | +23 |
| Скорректированная чистая прибыль компании | 44,7 | 45,9 | +2 |
За первое полугодие скорректированная прибыль выросла на 90%, а в III квартале составила 45,9 млрд против 44,7 млрд годом ранее. По сравнению со II кварталом она снизилась на 3,6%. Это замедление произошло ещё до атак на дата-центры.
У поиска и ИИ выручка за квартал прибавила только 4%. Реклама росла быстрее, но результат сдерживали слабые продажи устройств, перестройка логистики и уход Авто.ру из группы. При этом маржа скорректированной EBITDA поиска выросла с 45,5% до 46,5%: основной бизнес остаётся очень прибыльным, хотя быстрого роста продаж сейчас нет.
В городских сервисах прибыльность продолжила улучшаться, но новые направления забрали часть прибавки. Убыток автономных технологий увеличился с 4,2 до 7,2 млрд рублей. EBITDA персональных сервисов снизилась с 3,4 до 1,8 млрд: больше денег ушло на ИИ, контент и новые рынки. Одновременно амортизация в расчёте EBITDA группы выросла с 20,7 до 26,4 млрд. Инвестиции прошлых лет уже увеличивают расходы текущего периода.
Процентная нагрузка, наоборот, снизилась: финансовые проценты за вычетом процентных доходов составили 9,5 млрд против 12,4 млрд годом ранее. Но налог на прибыль вырос с 6,3 до 14,6 млрд. Эта прибавка почти сравнялась с приростом операционной прибыли за квартал.
Другие важные факторы
Такси и сокращение убытков электронной коммерции дают больше, чем быстрый рост финтеха
Какие направления зарабатывают и тратят прибыль
| Скорректированная EBITDA, млрд рублей | III кв. 2025 | III кв. 2026 | Изменение, % |
|---|---|---|---|
| Поисковые сервисы и ИИ | 63,0 | 67,3 | +7 |
| Городские сервисы | 18,9 | 28,9 | +53 |
| Персональные сервисы | 3,4 | 1,8 | -46 |
| Б2Б Тех | 2,2 | 5,2 | +141 |
| Автономные технологии | -4,2 | -7,2 | Рост убытка |
| Прочие сервисы и инициативы | -4,2 | -7,8 | Рост убытка |
В райдтехе, куда входят такси и шеринговые сервисы, квартальная EBITDA выросла до 35,2 млрд рублей, а её доля в обороте - с 6,8% до 7,4%. У электронной коммерции убыток сократился с 6,6 до 4 млрд. Компания по-прежнему рассчитывает вывести это направление на устойчивую безубыточность в 2027 году. Если удастся, исчезнет один из крупных потребителей прибыли остальных сервисов.
Финтех растёт быстро: квартальная выручка прибавила 49%, до 35,2 млрд рублей. Но его EBITDA пока только 0,7 млрд. Для нынешней прибыли группы повышение эффективности такси и электронной коммерции важнее, чем темп роста финтеха сам по себе.
Б2Б Тех, куда входят облако и Яндекс 360, тоже заметно улучшил результат. Квартальная EBITDA выросла до 5,2 млрд рублей. Однако именно вычислительная инфраструктура пострадала в октябре. Сохранится ли прежняя прибыльность после сбоев и переноса нагрузки на другие площадки, станет видно уже в следующем отчёте.
Денежный поток вырос, но в нём есть средства клиентов
Денежный поток: 9М
| Показатель, млрд рублей | 9М 2025 | 9М 2026 | Изменение, % |
|---|---|---|---|
| Операционный денежный поток | 136,4 | 226,7 | +66 |
| Покупка основных средств и нематериальных активов | 86,9 | 114,6 | +32 |
| Погашение основной суммы аренды | 13,6 | 16,1 | +18 |
| Остаток после этих вложений и аренды | 35,9 | 96,0 | +167 |
Денежный поток: III кв.
| Показатель, млрд рублей | III кв. 2025 | III кв. 2026 | Изменение, % |
|---|---|---|---|
| Операционный денежный поток | 54,6 | 90,5 | +66 |
| Покупка основных средств и нематериальных активов | 39,7 | 54,5 | +37 |
| Погашение основной суммы аренды | 5,1 | 6,7 | +31 |
| Остаток после этих вложений и аренды | 9,8 | 29,3 | +199 |
За девять месяцев прирост клиентских депозитов и других финансовых обязательств добавил к потоку 160,6 млрд рублей. Одновременно 60,4 млрд ушло на выдачу кредитов, ещё 28,3 млрд - на вложения в долговые бумаги. Только эти три статьи дали чистый приток 71,9 млрд. Поэтому остаток после инвестиций и аренды нельзя целиком считать деньгами для дивидендов.
Сам Яндекс оценивает скорректированный чистый долг всего в 1,6 млрд рублей. Но 318,2 млрд денежных средств группы я не воспринимаю как полностью свободный запас: у финансовых сервисов есть 433,7 млрд обязательств перед клиентами и другими контрагентами. Восстановление инфраструктуры будет конкурировать за деньги с развитием бизнеса и выплатами акционерам.
После атак компания отозвала прогноз, но не увеличила план вложений на этот год
Яндекс прямо указал: октябрьские атаки не повлияли на III квартал. Сумму ущерба компания пока оценивает. Прежние ориентиры на 2026 год - рост выручки около 20% и EBITDA около 350 млрд рублей - отозваны. Продолжать оценивать акции так, будто эти цели действуют, я бы не стал.
При этом Яндекс сообщил, что в 2026 году не планирует увеличивать капитальные затраты: резервные мощности и оборудование закупали заранее. Это важное уточнение к прежним внешним оценкам восстановления.
На 28 октября восстановлен доступ к 96% данных Яндекс Диска. Но восстановление продолжается, а расходы на аварийные работы, возможные списания и недополученная прибыль ещё не названы. Без этих сумм итоговая прибыль года остаётся открытой.
Обратный выкуп не отменяет новую допэмиссию
С июля по 27 октября Яндекс выкупил 2,1 млн акций за 7,7 млрд рублей для программы мотивации. Одновременно одобрено размещение ещё 11 млн акций, запланированное на ноябрь. Если весь выпуск состоится, доля нынешнего акционера уменьшится примерно на 2,7%. Поэтому сам по себе выкуп здесь не означает сокращения числа акций.
За первое полугодие 2026 года акционеры утвердили дивиденд 110 рублей на акцию. А в денежном потоке за девять месяцев уже отражены выплаты на 83,8 млрд рублей, включая финальный дивиденд за 2025 год.
Прибыль, капитализация и дивиденды
Около 12,5% E/P получается только до учёта октябрьских потерь
При цене 3 508,5 рубля и 396,9 млн размещённых обыкновенных акций капитализация Яндекса составляет около 1,39 трлн рублей.
Для сравнения беру сценарий без последствий атак: в IV квартале операционная прибыль и чистые финансовые расходы остаются примерно на уровне III квартала, повторения курсовой прибыли не закладываю, на налог беру 25%. Получается около 38,6 млрд чистой прибыли за квартал и 174,5 млрд за год. Вознаграждения акциями в этом расчёте остаются в расходах.
Условная оценка до неизвестных потерь, не прогноз окончательной прибыли года
| Мой сценарий без октябрьских потерь | Значение |
|---|---|
| Чистая прибыль IV квартала, млрд рублей | 38,6 |
| Чистая прибыль 2026 года, млрд рублей | 174,5 |
| E/P при нынешнем числе акций, % | 12,5 |
| E/P после размещения 11 млн акций при той же цене, % | 12,2 |
Каждые 10 млрд рублей потерь после налога уменьшают годовую прибыль на ту же сумму и снижают E/P примерно на 0,7 процентного пункта. А вложения в новые серверы дополнительно забирают деньги, даже если не списываются в расходы сразу. Поэтому 12,5% - ориентир до ущерба, а не моя оценка окончательной доходности прибыли за 2026 год.
У Яндекса нет фиксированной доли прибыли, которую он обязан направлять на дивиденды. Уже утверждённые 110 рублей за первое полугодие соответствуют примерно 3,1% от указанной цены до налога. Размер следующей выплаты пока не прогнозирую: сначала нужно увидеть, сколько денег потребует восстановление.
Мой вывод
До атак Яндекс стал больше зарабатывать на городских сервисах и сократил убытки электронной коммерции. Это сильная сторона отчёта. Но поиск растёт медленно, расходы на новые технологии увеличиваются, а квартальная скорректированная прибыль уже почти не меняется год к году.
Яндекс для меня остаётся историей роста бизнеса, а не высокой текущей дивидендной доходности. Сейчас главный риск оценки - неизвестная цена восстановления дата-центров. Положительный квартальный результат этот риск ещё не снимает. Следующее важное раскрытие - сумма списаний, потери выручки и денежные расходы после атак: именно они покажут, сколько от прибыли останется акционерам.
Не является индивидуальной инвестиционной рекомендацией.