У X5 улучшились результаты самой торговли. В III квартале покупатели стали чаще приходить в магазины, выросла маржа, а чистая прибыль вернулась к росту.
Но денежная сторона отчёта слабее. На выплаты акционерам компания направила намного больше, чем осталось после инвестиций. Денежная подушка сократилась, чистый долг вырос. Поэтому хороший квартал я пока не перевожу в ожидание прежних крупных дивидендов.
Оценка текущих результатов
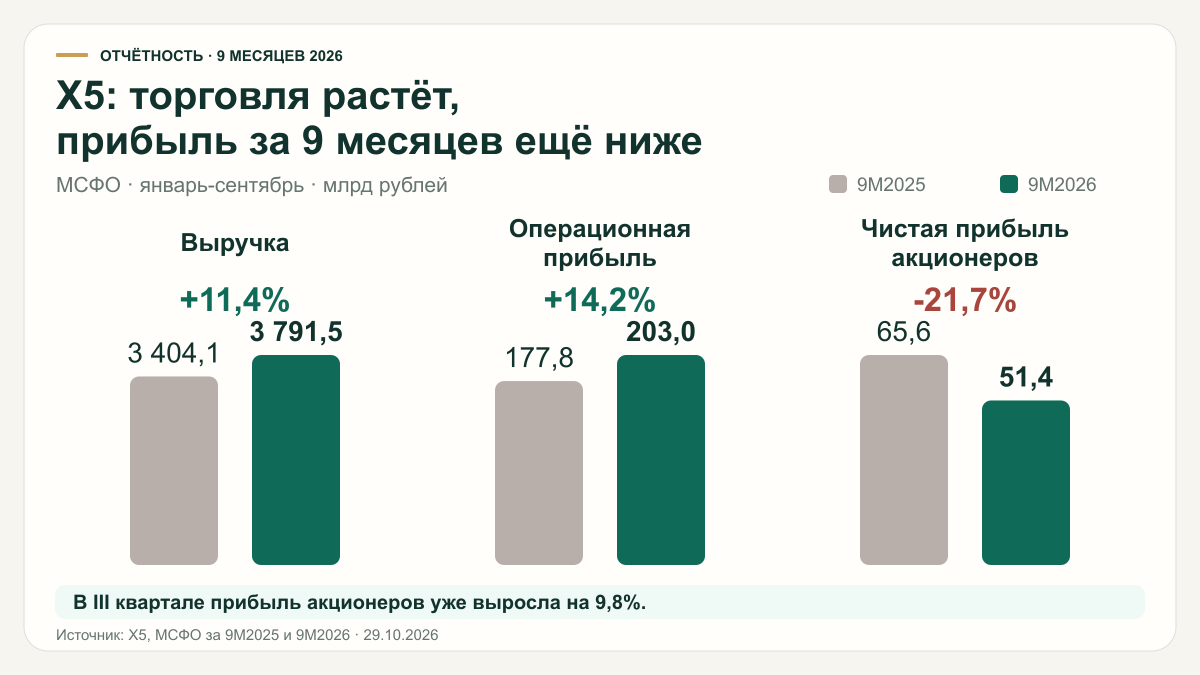
За девять месяцев прибыль ещё ниже прошлогодней
| Показатель, млрд рублей | 9М2025 | 9М2026 | Изменение, % |
|---|---|---|---|
| Выручка | 3 404,1 | 3 791,5 | +11,4 |
| Операционная прибыль | 177,8 | 203,0 | +14,2 |
| Чистые финансовые расходы | 96,7 | 131,3 | +35,7 |
| Чистая прибыль акционеров | 65,6 | 51,4 | -21,7 |
Главная причина снижения прибыли - финансовые расходы. Улучшение торговли добавило около 25 млрд рублей операционной прибыли, но увеличение чистых финансовых расходов забрало почти 35 млрд.
Причём дело не только в дорогих кредитах и аренде. Финансовые доходы сократились с 25,8 до 5,1 млрд рублей. После крупных выплат у X5 осталось меньше денег, которые приносили процентный доход. На это пришлось около 60% увеличения чистых финансовых расходов.
Получается довольно прямой обмен: акционеры получили деньги раньше, но компания теперь меньше зарабатывает на остатках и больше зависит от заёмного финансирования.
В III квартале улучшение продаж дошло до прибыли
| Показатель, млрд рублей | III кв. 2025 | III кв. 2026 | Изменение, % |
|---|---|---|---|
| Выручка | 1 160,1 | 1 311,0 | +13,0 |
| Операционная прибыль | 65,5 | 78,4 | +19,7 |
| Чистая прибыль акционеров | 23,4 | 25,7 | +9,8 |
Рост продаж сопоставимых магазинов ускорился с 4,2% во II квартале до 7,4% в III. Число покупок увеличилось на 2,3% против 1,2% кварталом ранее. Для меня это важнее одного лишь роста среднего чека: прибавку дают не только цены, но и более частые покупки.
Быстрее остальных растёт «Чижик». Его квартальная выручка увеличилась на 34,5%, а число покупок в сопоставимых магазинах - на 5,7%. Сеть уже обошла «Перекрёсток» по квартальной выручке. При этом улучшение есть и у основной «Пятёрочки»: её сопоставимый трафик вырос на 2%.
X5 также стала больше зарабатывать на продаже товаров. Помогли коммерческие условия, снижение товарных потерь в «Перекрёстке» и работа логистики. Рентабельность скорректированной EBITDA без арендного эффекта МСФО 16 поднялась с 6,4% до 6,7%.
Но расходы всё ещё растут быстро. Затраты на персонал увеличились на 18,4%, на доставку - на 49,3%. Поэтому ускорение цифровых продаж я оцениваю вместе с расходами на их обслуживание. Выручка доставки растёт, но и её содержание становится дороже.
Части квартального улучшения помогли снижение расходов на долгосрочное премирование менеджмента и положительные курсовые разницы. Одновременно вырос налог: год назад его эффективная ставка в III квартале была необычно низкой - около 9,9%, сейчас около 25,4%. Поэтому прибыль до налогообложения прибавила 32,8%, а чистая прибыль выросла заметно скромнее.
Другие важные факторы
После инвестиций и аренды осталось только 18 млрд рублей
| Показатель, млрд рублей | 9М2026 | III кв. 2026 |
|---|---|---|
| Операционный денежный поток после процентов и налогов | 213,1 | 71,0 |
| Погашение основной суммы обязательств по аренде | 52,2 | 18,4 |
| Отток по инвестиционной деятельности | 142,7 | 46,7 |
| Остаток после инвестиций и арендных платежей | 18,3 | 5,9 |
За девять месяцев денежный поток от основной деятельности вырос. Но отдельно в III квартале он снизился на 14,7% год к году, несмотря на увеличение прибыли.
В квартале деньги забрали расчёты с поставщиками и другие изменения оборотного капитала. Год назад они, наоборот, помогали денежному потоку. Поэтому улучшение прибыли пока не превратилось в такое же улучшение свободных денег.
При этом за девять месяцев X5 выплатила акционерам 148,5 млрд рублей дивидендов. Это выплаты по ранее принятым решениям, а не распределение прибыли нынешних девяти месяцев. Но деньги на них уже ушли - примерно в восемь раз больше остатка после инвестиций и аренды.
Разница хорошо видна в балансе. Денежные средства сократились со 178,5 до 68,6 млрд рублей. Общий долг без аренды вырос с 407,0 до 429,7 млрд, а чистый долг - с 228,5 до 361,1 млрд.
Таким образом, рост чистого долга объясняется прежде всего расходованием денежной подушки, а не только новыми займами.
Компания снизила инвестиционный план
Теперь X5 ожидает по итогам года:
- рост выручки примерно на 12% вместо прежнего диапазона 12-16%;
- рентабельность скорректированной EBITDA без эффекта МСФО 16 около 6%;
- капитальные затраты около 4% выручки.
Чтобы выполнить ориентир по выручке, в IV квартале нужно прибавить примерно 13,7% год к году. После 13% в III квартале это выглядит достижимым.
Ориентир по EBITDA тоже не требует нового скачка: при указанных параметрах в IV квартале нужно заработать около 83 млрд рублей скорректированной EBITDA без арендного эффекта, примерно на 2,4% больше прошлогоднего результата.
Для акционеров сокращение инвестиционной программы сейчас полезно: у компании появляется возможность оставлять больше денег после развития сети. Но часть этого выигрыша могут забрать проценты, налоги и расчёты с поставщиками.
Прошлая эффективность бизнеса
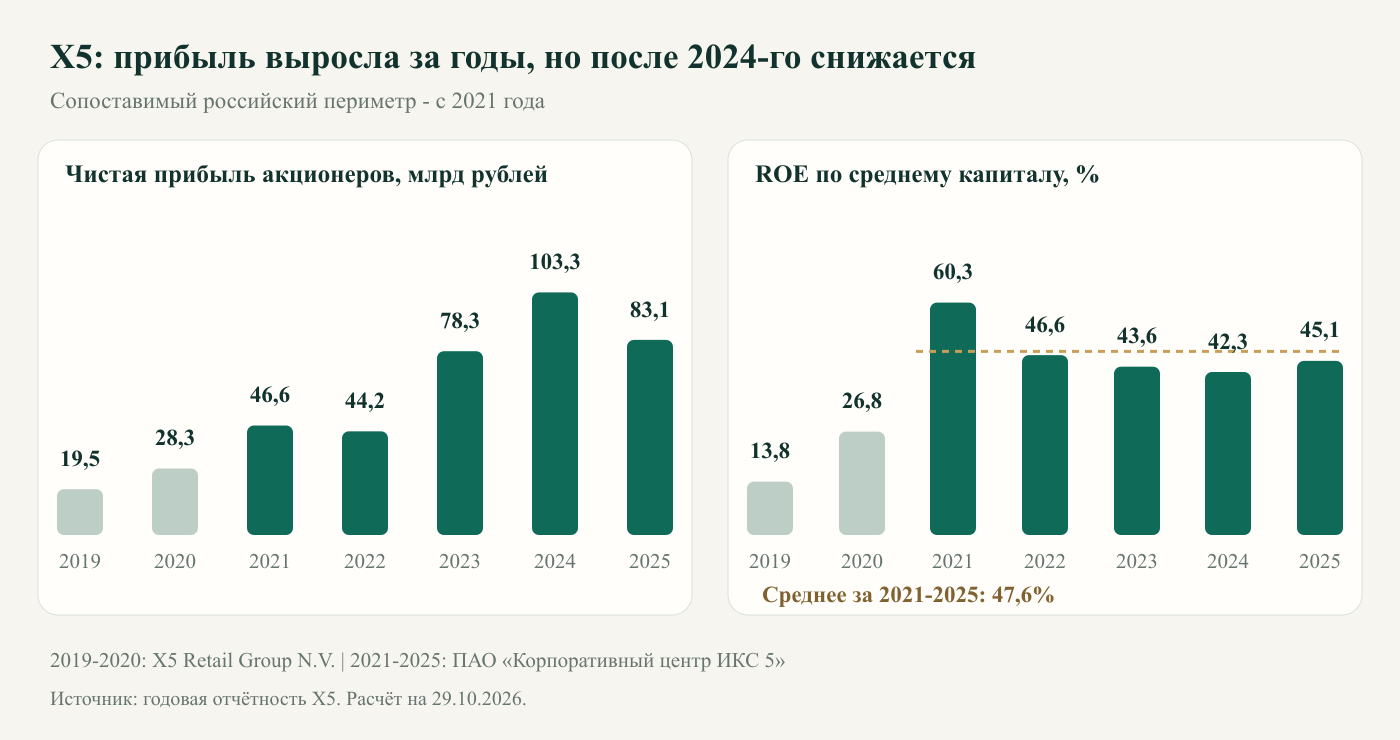
Средний ROE X5 за 2021-2025 годы по сопоставимой официальной отчётности составил 47,6% . Во всех пяти годах он был выше моего ориентира 20%.
У компании сильная история заработка на собственном капитале. Однако высокий ROE поддерживали и крупные распределения денег: например, за 2025 год капитал акционеров сократился с 271,2 до 96,9 млрд рублей. Поэтому один высокий процент не снимает вопросов к денежному потоку и долгу.
По прибыли перелом произошёл раньше нынешнего отчёта. После 103,3 млрд рублей в 2024 году X5 заработала 83,1 млрд в 2025-м. Нынешние девять месяцев продолжают снижение, хотя III квартал уже показал разворот.
Для меня здесь важна повторяющаяся картина: торговый бизнес растёт, операционная прибыль увеличивается, но акционерам остаётся меньше из-за финансовых расходов. Поэтому возвращение к прежней прибыли зависит не только от новых магазинов и продаж, но и от того, сколько денег X5 будет тратить на обслуживание обязательств.
Прибыль, капитализация и дивиденды
Мой прогноз прибыли на 2026 год - около 73 млрд рублей
В базовом расчёте я опираюсь на обновлённые ориентиры компании по выручке и EBITDA. На IV квартал закладываю около 72 млрд рублей операционной прибыли по МСФО, примерно 44 млрд чистых финансовых расходов и налог около 25%.
Это даёт около 21 млрд рублей чистой прибыли за квартал и примерно 73 млрд за год . При более высоких расходах результат снижается примерно до 68 млрд, при более благоприятном сочетании затрат и финансовых статей - приближается к 77 млрд. Это мой расчёт, а не прогноз X5.
При цене акции 2 355 рублей и 271,6 млн выпущенных акций капитализация по всему выпуску составляет около 639,6 млрд рублей. В эту базу включены и казначейские акции.
| Сценарий | Чистая прибыль 2026, млрд рублей | E/P, % |
|---|---|---|
| Более слабый результат | 68 | 10,6 |
| Базовый | 73 | 11,4 |
| Более сильный результат | 77 | 12,0 |
Даже верхняя граница моего расчёта ниже прибыли 2025 года. Базовый вариант - примерно на 12% ниже прошлогоднего результата и около 71% прибыли 2024 года.
Ближайший дивиденд оцениваю примерно в 215 рублей
Мой базовый ориентир по ближайшей выплате - около 215 рублей на акцию . При цене 2 355 рублей из этого обзора это 9,1% до налога за одну выплату .
Для расчёта беру EBITDA за весь 2026 год без арендного эффекта около 305 млрд рублей и долг на конец года 1,3 EBITDA - середину диапазона дивидендной политики. После инвестиций, аренды, процентов и налогов в IV квартале закладываю ещё около 18 млрд рублей свободных денег. Получается примерно 53 млрд рублей на выплату. Делю их на около 246 млн акций без казначейского пакета, а не на весь выпуск в 271,6 млн.
Самое важное допущение - выбранный компанией уровень долга. При том же денежном потоке, но нагрузке 1,2 EBITDA расчёт даёт около 90 рублей на акцию. При 1,4 EBITDA - около 340 рублей. Поэтому 215 рублей - мой базовый сценарий, не рекомендация совета директоров.
Первую выплату считаю в декабре 2026 года. Собрание назначено на 30 ноября, но дата выплаты пока не подтверждена. Если деньги уйдут уже в 2027 году, расчёт нужно пересобрать под долговой ориентир на конец 2027-го.
За следующие 12 месяцев в базе получается около 320 рублей
Для оценки акций мне нужна не одна выплата. К ближайшему дивиденду добавляю летний платёж 2027 года - около 105 рублей в базовом сценарии. Вместе получается около 320 рублей, или 13,6% до налога к цене 2 355 рублей.
| Сценарий | Ближайший дивиденд, ₽ | Летом 2027, ₽ | За 12 месяцев, ₽ | Доходность, % |
|---|---|---|---|---|
| Осторожный | 165 | 60 | 225 | 9,6 |
| Базовый | 215 | 105 | 320 | 13,6 |
| Более сильный | 270 | 150 | 420 | 17,8 |
В этих трёх вариантах долг на конец года остаётся на уровне 1,3 EBITDA. Меняются денежный поток IV квартала и ход бизнеса в 2027-м. Для базового IV квартала закладываю около 80 млрд рублей денег до изменения запасов и расчётов с поставщиками, ещё 25 млрд от этих расчётов, 22 млрд на проценты и налоги и 65 млрд инвестиций. Отсюда и остаток около 18 млрд.
Летняя выплата оценена менее уверенно, чем ближайшая. В 2027 году моя модель даёт около 65 млрд рублей на распределение за весь год с учётом роста долга вместе с EBITDA. На лето условно отвожу 40% этой суммы, остальное - на более позднюю выплату. Такого правила у X5 нет; это моё допущение о распределении денег между двумя платежами.
Потенциал роста оцениваю по прибыли на акцию
В базовом сценарии на 2027 год закладываю рост выручки на 12%, рентабельность скорректированной EBITDA без арендного эффекта 6% и капитальные затраты около 4% выручки. Это продолжение нынешних ориентиров в моём расчёте, не прогноз компании на 2027 год.
После премий менеджменту, амортизации, аренды, финансовых расходов и налогов получается около 89 млрд рублей чистой прибыли против примерно 73 млрд в моём прогнозе на 2026 год. При неизменном числе акций это около 22% роста прибыли на акцию . Снижение ставки в этот расчёт не закладываю: финансовые расходы остаются высокими.
Это восстановление после слабого года, а не темп, который я переношу на много лет. Главный риск - расходы на персонал и доставку. Если рентабельность EBITDA в 2027 году будет 5,7% вместо 6%, при остальных тех же условиях чистая прибыль получится около 76 млрд рублей. Тогда почти весь ожидаемый рост исчезает.
Поэтому в оценке X5 я смотрю прежде всего на прогнозную дивдоходность около 14% за 12 месяцев и потенциал восстановления прибыли примерно на 20% .
Мой вывод
В базовом сценарии X5 мне интересна сочетанием выплат около 14% за следующие 12 месяцев и восстановления прибыли примерно на 20% в 2027 году. Улучшение торговли уже видно в отчёте, а мой расчёт роста не требует снижения ставки.
Но это ещё не возврат к прежним крупным дивидендам. Ближайшую выплату оцениваю примерно в 215 рублей, а не в прошлые 368. Следить буду за денежным потоком IV квартала и тем, какой долг компания оставит после выплаты.
Второй контроль - расходы. Если зарплаты и доставка снова начнут забирать большую часть прибавки к продажам, прогноз прибыли и дивидендов придётся снижать.
Не является индивидуальной инвестиционной рекомендацией.