
Т-Технологии заработали в третьем квартале на 41% больше операционной чистой прибыли: доходы росли быстрее расходов, и основной бизнес стал эффективнее. При нынешней цене акций такой результат выглядит привлекательно. Но между успехом банка и выгодой для акционера стоят стоимость инвестиций и новые покупки. Мне важно понять, останется ли рост прибыли на одну акцию после всех этих сделок. От этого зависит, насколько интересна сегодняшняя оценка.
Прибыль растёт быстрее доходов
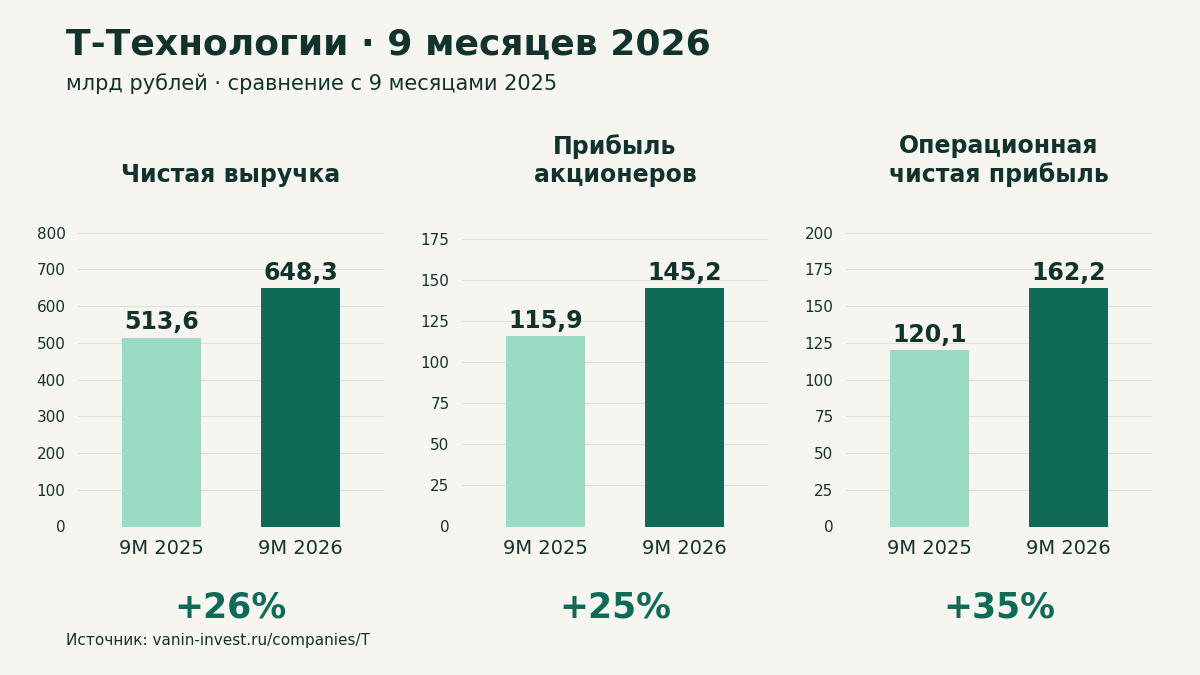
Девять месяцев: прибыль акционеров выросла на четверть
| Показатель, млрд рублей | 9М2025 | 9М2026 | Изменение |
|---|---|---|---|
| Чистый процентный доход | 359,1 | 468,3 | +30% |
| Чистый комиссионный доход | 121,0 | 142,8 | +18% |
| Операционная чистая прибыль (скорректированная) | 120,1 | 162,2 | +35% |
| Чистая прибыль группы по МСФО | 120,4 | 137,9 | +15% |
| Чистая прибыль акционеров по МСФО | 115,9 | 145,2 | +25% |
Третий квартал: операционная прибыль ускорилась до +41%
| Показатель, млрд рублей | III кв. 2025 | III кв. 2026 | Изменение |
|---|---|---|---|
| Чистый процентный доход | 128,1 | 166,0 | +30% |
| Чистый комиссионный доход | 45,1 | 53,5 | +19% |
| Операционные расходы | 92,2 | 109,5 | +19% |
| Операционная чистая прибыль (скорректированная) | 45,2 | 63,6 | +41% |
| Чистая прибыль группы по МСФО | 40,2 | 63,4 | +58% |
| Чистая прибыль акционеров по МСФО | 40,2 | 62,1 | +55% |
Кредиты растут, а привлечённые деньги дешевеют
Кредитный портфель за вычетом резервов за год вырос на 28%, с 2,94 до 3,76 трлн рублей на конец сентября. За третий квартал он прибавил 9%. Группа увеличивает кредитование и розничных клиентов, и бизнеса.
Однако процентная выручка за девять месяцев выросла только на 7%, до 848,5 млрд рублей. Рост доходов сдерживало снижение доходности кредитного портфеля за тот же период с 25,4% до 23,6%. В третьем квартале выручка прибавила 5%, до 289,8 млрд рублей. Квартальная доходность портфеля также была ниже прошлогодней; компания объясняет это изменением структуры кредитных продуктов и динамикой процентных ставок.
Зато процентные расходы в третьем квартале сократились на 17%: привлечённые средства обходились банку дешевле. Это поддержало результат сильнее, чем умеренный рост процентной выручки.
В результате чистый процентный доход за девять месяцев вырос на 30%, до 468,3 млрд рублей, а в третьем квартале также на 30%, до 166 млрд рублей. Чистая процентная маржа за квартал поднялась с 10,5% до 12%. Сокращение процентных расходов позволило группе улучшить маржу даже при снижении доходности кредитного портфеля.
Однако средства клиентов за квартал сократились с 4,37 до 4,11 трлн рублей, на 6%. Их приток не поддержал рост кредитования. Если группе придётся активнее привлекать дорогие деньги, расширение маржи может остановиться.
К росту процентного заработка добавились комиссии. Чистый комиссионный доход за девять месяцев вырос на 18%, до 142,8 млрд рублей. В третьем квартале рост составил 19%, до 53,5 млрд. Услуги поддержали результат, хотя чистый процентный доход рос быстрее и дал больший прирост в рублях.
Активная клиентская база за год выросла лишь на 1%. Поэтому заметная часть дальнейшего роста зависит от того, сможет ли группа продавать больше услуг уже существующим клиентам.
При этом расходы на резервы за девять месяцев составили около 133,1 млрд рублей против 125,8 млрд годом ранее. Расход вырос на 5,8%, существенно медленнее доходов, прибавивших 26%. Поэтому после резервов рост доходов оказался выше, на 33%, до 515,2 млрд рублей. Стоимость риска снизилась с 6% до 5%: на растущий кредитный портфель группа начисляла меньше резервов в относительном выражении, хотя общая сумма расхода увеличилась.
Доля неработающих кредитов за квартал снизилась с 7,3% до 7%. На фоне быстрого расширения портфеля это ещё не подтверждает сокращение их суммы. Одновременно общая достаточность капитала выросла с 12,9% до 13,3%: рост кредитования пока не привёл к снижению этого показателя.
В самом третьем квартале стоимость риска составила 4,9% против 6,1% годом ранее, но выросла относительно 4,7% во втором квартале. Поэтому в прогнозе конца года я не закладываю дальнейшее улучшение этого показателя.
При этом операционные расходы в третьем квартале выросли на 19%, до 109,5 млрд рублей, медленнее чистой выручки, прибавившей 27%. Группа продолжала вкладывать в технологии и разработку продуктов, но на фоне роста доходов доля затрат снизилась. В сочетании с улучшением процентной маржи и снижением стоимости риска это помогло увеличить операционную чистую прибыль на 41%, до 63,6 млрд рублей.
Яндекс уменьшил прибыль акционеров на 17 млрд рублей
Переоценка инвестиции в Яндекс уменьшила прибыль акционеров на 10,8 млрд рублей. Это изменение учётной стоимости пакета, а не текущий заработок банка. Ещё 6,2 млрд рублей составили расходы на финансирование этой инвестиции. Вместе эти эффекты объясняют разрыв в 17 млрд между прибылью акционеров и операционной прибылью. Поэтому списывать весь разрыв на «бумажный убыток» неправильно.
Поэтому чистая прибыль всей группы по МСФО за девять месяцев выросла скромнее, на 15%, до 137,9 млрд рублей. Инвестиция в Яндекс продолжает ухудшать итоговую прибыль, несмотря на улучшение основного бизнеса.
Новые покупки меняют расчёт прибыли на акцию
Точку покупают с допэмиссией, Циан планируют купить без неё
По сделке с Точкой предусмотрено около 170 млн новых акций. С учётом квазиказначейского пакета компания оценивает эффективную потребность примерно в 85 млн акций, или 3,2% текущего количества. Кроме акций, в сделке используются деньги и заёмное финансирование. Значит, приобретённая прибыль должна покрыть и стоимость долга, и увеличение числа акций.
Следующий крупный шаг может произойти уже в 2027 году: Т-Технологии предложили приобрести Циан по 993,05 рубля за акцию. Допэмиссию для этой сделки не планируют. До закрытия сделки и раскрытия её влияния на прибыль я не включаю ожидаемую синергию в свой прогноз.
Высокий ROE предстоит сохранить после расширения группы
За 2020–2025 годы средний ROE Т-Технологий был около 37%. После расширения бизнеса и новых приобретений прежний уровень эффективности ещё предстоит подтвердить.
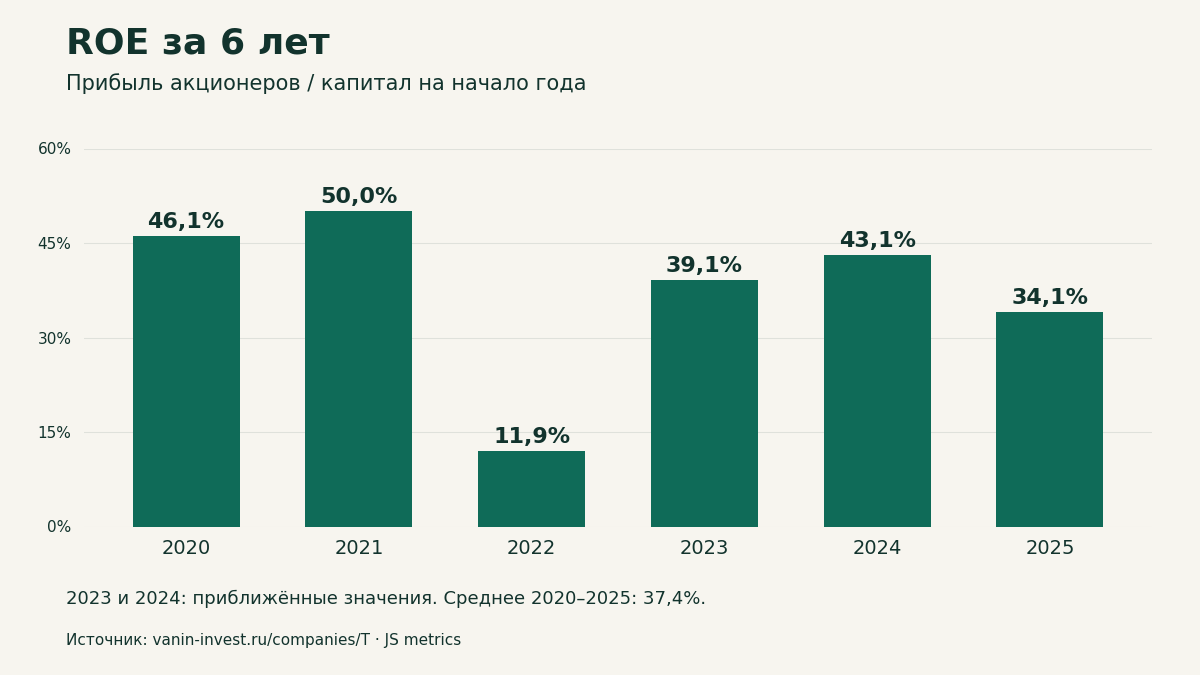
Для текущей динамики полезнее сопоставимый показатель самой компании: операционный ROE, то есть рентабельность капитала по скорректированной прибыли, за девять месяцев вырос с 27,5% до 29,1%.
Прогноз чистой прибыли на 2026 год
Мой базовый прогноз на 2026 год: около 200 млрд рублей прибыли акционеров без учёта переоценки Яндекса, но после расходов на финансирование этой инвестиции.
Я не рассчитываю на сохранение маржи 12% и закладываю её возврат к средним за последние несколько кварталов около 11% уже в конце года. Рост кредитования и комиссий продолжится, но снижение маржи и увеличение расходов и резервов ограничат прибыль.
При цене закрытия 10 ноября 274,88 рубля и 2,683 млрд выпущенных акций капитализация составляет около 737,4 млрд рублей. К моему прогнозу прибыли акционеров без переоценки Яндекса это даёт E/P около 27%. Даже с осторожной оценкой маржи отношение прибыли к цене остаётся высоким.
Компания нацелена на рост дивидендов более чем на четверть
Компания ожидает роста совокупных годовых дивидендов более чем на 25%. К прошлогодним 14,9 рубля с учётом дробления это соответствует более 18,625 рубля, при доходности от этого ориентира около 6,8% к указанной цене.
Мой прогнозный дивиденд за 2026 год составляет около 19 рублей на акцию, или 6,9% к указанной цене. Из этой суммы 4,6 и 4,7 рубля за первые два квартала уже выплачены, 4,8 рубля за третий квартал рекомендованы советом директоров, а около 4,9 рубля за четвёртый квартал остаются моим прогнозом. Такой размер продолжает постепенное увеличение квартальных выплат и соответствует росту годовой суммы примерно на 28%.
Мой вывод: важно сохранить рост прибыли на акцию
Для меня Т-Технологии остаются историей высокой отдачи на капитал. Даже при возврате чистой процентной маржи к среднему мой сценарий даёт около 200 млрд рублей прибыли акционеров без переоценки Яндекса, с учётом расходов на финансирование, и E/P около 27%. Такая оценка выглядит интересной. Главные вопросы теперь в том, удержит ли группа стоимость фондирования и принесут ли новые покупки достаточно прибыли на одну акцию после расходов на финансирование и допэмиссии. Т-Технологии продолжают входить в мой актуальный модельный портфель.
Не является индивидуальной инвестиционной рекомендацией.