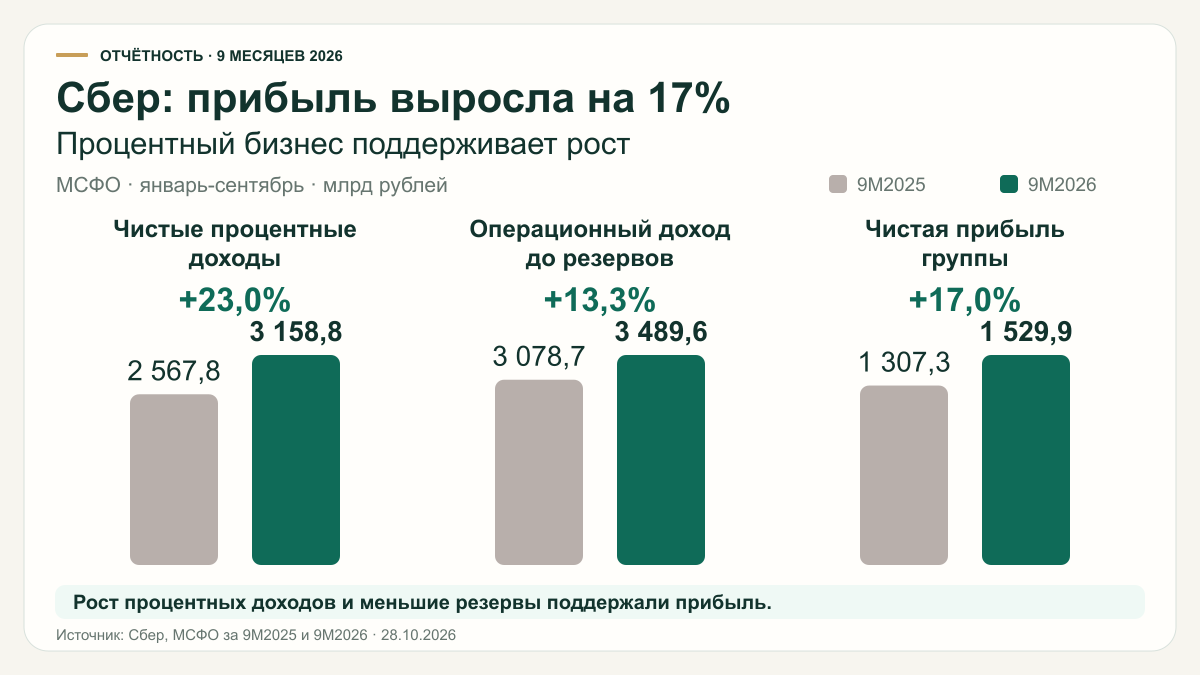
Сбер заработал за 9 месяцев 1,53 трлн рублей, на 17% больше прошлого года. Банк продолжает увеличивать процентные доходы, сохраняет высокую рентабельность и приближается к годовому ориентиру около 2 трлн рублей.
Для акционера это означает возможность получить дивиденд около 44 рублей на акцию. При цене около 300 рублей получается почти 15% доходности до налога. Но в отчёте есть и то, за чем я бы внимательно следил: снижение расходов на резервы поддержало прибыль, а запас капитала над условием дивидендной политики сократился.
Оценка текущих результатов
Процентный бизнес продолжает вытягивать прибыль
| Показатель, млрд рублей | 9М2026 | Изменение год к году, % | III квартал 2026 | Изменение год к году, % |
|---|---|---|---|---|
| Чистые процентные доходы | 3 158,8 | +23,0 | 1 107,7 | +24,0 |
| Чистые комиссионные доходы | 632,1 | +2,8 | 212,3 | -1,9 |
| Операционный доход до резервов | 3 489,6 | +13,3 | 1 195,7 | +11,1 |
| Расходы на резервы и переоценку кредитов | 442,5 | -12,2 | 145,0 | -14,2 |
| Операционные расходы | 990,6 | +14,7 | 351,0 | +13,7 |
| Чистая прибыль группы | 1 529,9 | +17,0 | 510,8 | +13,9 |
Главный источник роста - процентные доходы. Кредитный портфель увеличивается, а стоимость привлечённых денег населения снижается. В III квартале она опустилась с 8,8% до 8,2%. При этом доходность розничных кредитов осталась на уровне 16,7%. Сбер стал меньше платить за вклады, не потеряв доходность этого кредитного портфеля.
В корпоративном бизнесе условия менее удобные. Доходность кредитов за квартал снизилась с 14,2% до 13,7%, а стоимость средств компаний, наоборот, выросла с 9,0% до 9,2%. Поэтому дальнейшее снижение ставок будет влиять на разные части бизнеса по-разному.
Общая процентная маржа банка пока держится: в III квартале она составила 6,65%, всего на 0,04 процентного пункта ниже предыдущего квартала. Сбер связывает это небольшое снижение прежде всего с выплатой дивидендов в августе.
С комиссиями картина слабее. За 9 месяцев небольшой рост сохранился, но отдельно в III квартале доходы снизились. Банк объясняет это изменением тарификации транзакционных сервисов. Пока основной прирост прибыли приходит не от комиссий, а от кредитов и других процентных активов.
Рентабельность высокая, но квартальная прибыль перестала расти
В III квартале Сбер заработал практически столько же, сколько во II: 510,8 млрд против 511,2 млрд рублей. Год к году рост остаётся двузначным, но внутри 2026 года прибыль пока держится около достигнутого уровня.
По расчёту самого банка, рентабельность капитала за 9 месяцев составила 24,0% против 23,7% годом ранее. Отдельно за III квартал - 23,5%.
Для меня это сильный результат. Сбер сохраняет высокую отдачу на капитал уже при значительно большем размере бизнеса. Но ускорения прибыли относительно предыдущего квартала в этом отчёте нет.
Меньшие резервы тоже помогли результату
Расходы на резервы и переоценку кредитов снизились и за 9 месяцев, и отдельно за III квартал. Банк связывает квартальную динамику с обновлением прогнозных моделей под новые макроэкономические ожидания.
Это поддержало прибыль. Поэтому весь её рост я бы не приписывал расширению бизнеса: часть прибавки получена благодаря меньшим расходам на возможные кредитные потери.
Стоимость риска составила 1,1% как за 9 месяцев, так и за III квартал. Пока Сбер справляется с кредитными потерями заметно лучше, чем можно было опасаться в условиях дорогих денег. Но именно этот показатель способен быстро изменить прибыль, если финансовое состояние заёмщиков ухудшится.
Другие важные факторы
Доля проблемных кредитов снизилась, но во многом благодаря новым выдачам
Доля кредитов III стадии, включая изначально обесцененные, за квартал уменьшилась с 5,5% до 5,3%. Банк объясняет это прежде всего ростом новых розничных выдач с лучшим качеством.
То есть снижение доли произошло не только за счёт работы со старыми проблемами. В портфеле стало больше новых кредитов, на фоне которых прежняя проблемная задолженность занимает меньший вес.
Покрытие обесцененных кредитов резервами немного снизилось - с 98,4% до 97,6%. По объяснению Сбера, это связано со списанием неплатёжеспособных требований за счёт ранее созданных резервов.
Я бы не называл эти изменения тревожным сигналом сами по себе. Но и делать вывод, что кредитные риски уже прошли пик, пока рано. Сам банк отмечает давление на показатели риска в отдельных сегментах.
Масштаб чувствительности здесь большой. При кредитном портфеле порядка 55 трлн рублей дополнительные 0,1 процентного пункта годовой стоимости риска соответствуют примерно 55 млрд рублей расходов до налога. Поэтому даже небольшое ухудшение качества кредитов заметно влияет на прибыль.
Ипотека помогла росту, но часть спроса пришла заранее
Совокупный кредитный портфель за III квартал вырос на 4% без влияния валютной переоценки, до 55 трлн рублей. Корпоративное кредитование прибавило 5% в реальном выражении, розничное - 4,1% без учёта секьюритизации.
В рознице помогла ипотека. Перед изменением условий семейной программы часть покупателей поспешила оформить кредиты. За квартал Сбер выдал ипотечных кредитов на 967 млрд рублей.
Этот спрос поддержал результаты, но его нельзя целиком переносить на следующие кварталы. Часть клиентов просто купила жильё раньше. При этом 34% ипотечных выдач пришлось на рыночные программы - спрос уже не ограничивается одной господдержкой.
Для будущих доходов важно и то, что Сбер продолжает увеличивать долю рынка. В розничном кредитовании она достигла 51,1%, в ипотеке - 58,7%. Банк забирает большую часть новых выдач, хотя рост прибыли будет зависеть ещё и от качества этих кредитов.
После дивидендов запас капитала стал меньше
В августе Сбер выплатил акционерам 850,2 млрд рублей. После этого норматив достаточности капитала банковской группы Н20.0 снизился за квартал с 15,1% до 13,7%.
Дивидендная политика предусматривает выплаты при Н20.0 не ниже 13,3%. Сейчас запас над этим условием составляет 0,4 процентного пункта.
Это не означает, что дивиденды под угрозой. Банк продолжает зарабатывать и пополнять капитал. Но после крупной выплаты пространство для одновременного быстрого роста кредитов и новых распределений стало меньше. Поэтому я смотрю не только на прибыль, но и на то, сколько капитала потребует дальнейшее расширение бизнеса.
Операционные расходы тоже растут. В III квартале они увеличились на 13,7%, главным образом из-за амортизации нематериальных активов. Отношение расходов к доходам составило 29,4% за квартал и 28,4% за 9 месяцев. Пока масштаб бизнеса позволяет Сберу удерживать этот показатель ниже 30%.
Прошлая эффективность бизнеса
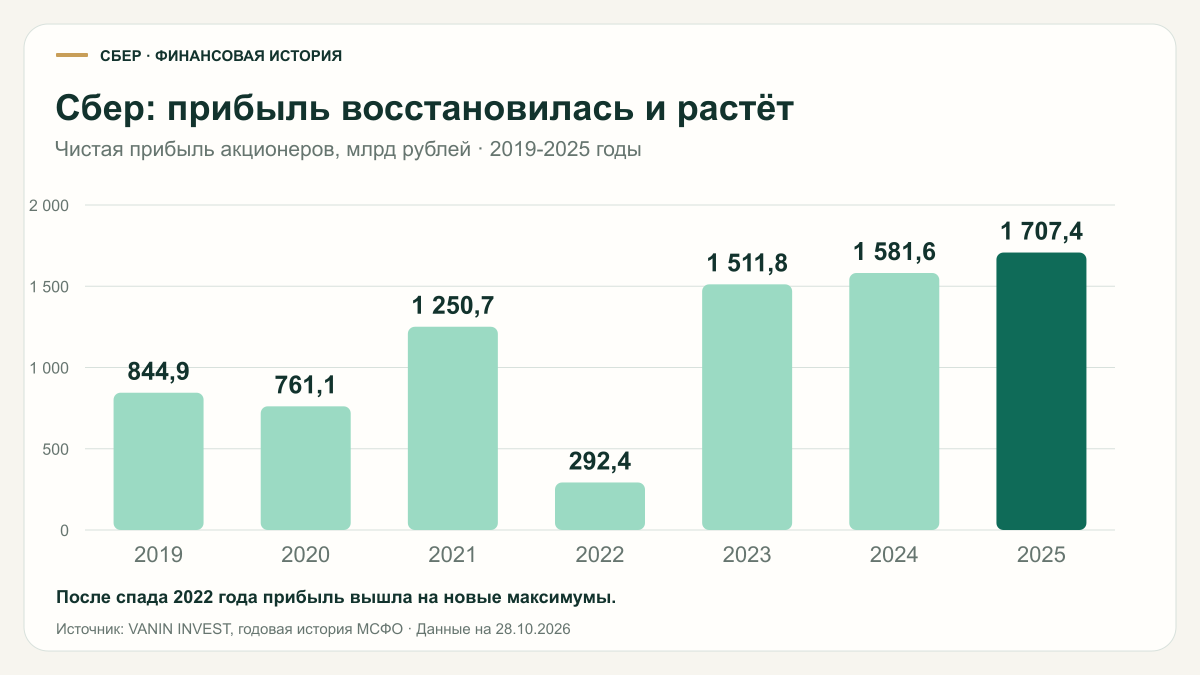
Сбер вернулся к высокой прибыли после 2022 года и продолжает её увеличивать
История на сайте VANIN INVEST показывает следующую динамику:
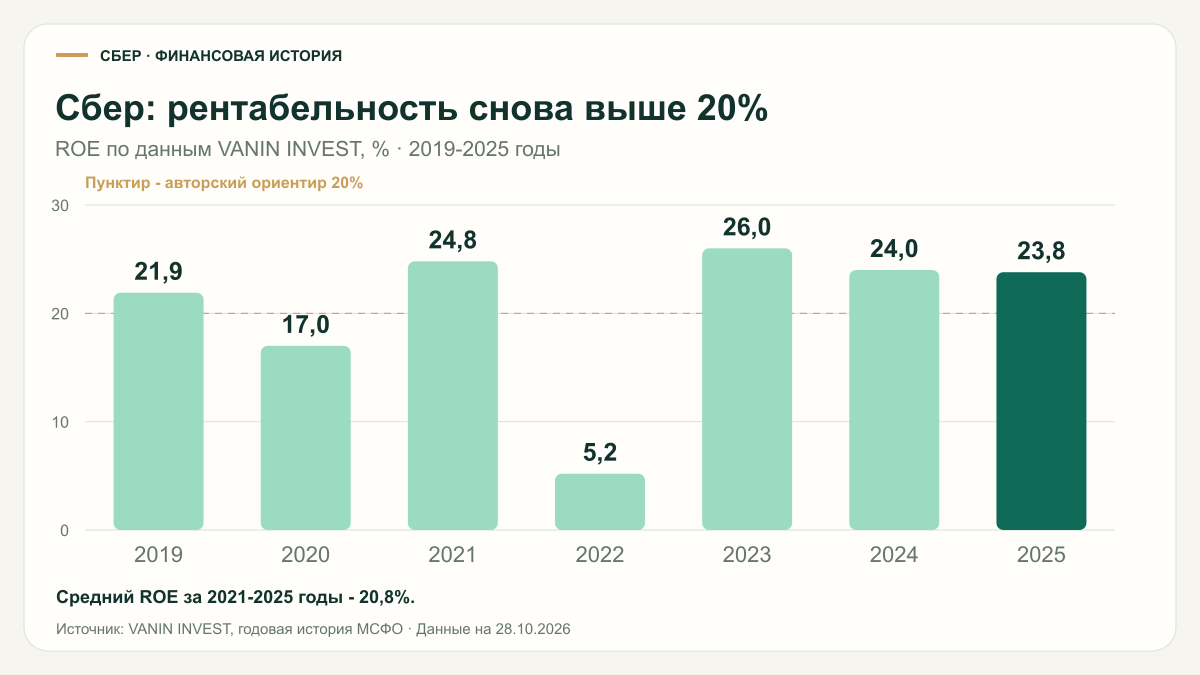
Средний ROE за 2021-2025 годы - 20,8%. Это выше моего ориентира 20%, даже с учётом провального 2022 года.
После того спада Сбер не просто восстановил прибыль, а вышел на новые максимумы. В 2023-2025 годах рентабельность по данным сайта держалась примерно в диапазоне 24-26%. Для меня это подтверждает способность банка зарабатывать на выросшем капитале.
Но 2022 год из этой истории вычёркивать не стоит. Он показывает, насколько сильно внешние события могут ударить даже по крупнейшему банку страны. Высокая обычная прибыль не защищает от санкционных потерь и резкого ухудшения экономики.
Новый отчёт продолжает сильную часть этой истории: прибыль снова растёт двузначными темпами. При этом нынешнее улучшение связано и с меньшими резервами, поэтому такой же темп роста на следующие годы я автоматически не переношу.
Прибыль, капитализация и дивиденды
Для годовой прибыли около 2 трлн рублей достаточно квартала слабее нынешнего
Герман Греф ранее обозначил ориентир около 2 трлн рублей чистой прибыли за 2026 год.
За 9 месяцев Сбер уже заработал 76,5% этой суммы. В IV квартале для достижения ориентира нужно получить ещё 470,1 млрд рублей - примерно на 8% меньше результата III квартала.
На мой взгляд, ориентир выглядит достижимым. Банку не требуется новый квартальный рекорд. Главный риск для него - дополнительные резервы или другие крупные потери в конце года.
При цене около 300 рублей E/P приближается к 30%
Для оценки беру обыкновенную акцию по 300,01 рубля и привилегированную по 299,71 рубля.
У Сбера выпущено 21,587 млрд обыкновенных и 1 млрд привилегированных акций. Общая капитализация двух типов акций получается около 6,78 трлн рублей.
При годовой прибыли около 2 трлн рублей предварительный E/P составляет примерно 29,5%.
Такая оценка мне интересна. Сбер уже зарабатывает большую прибыль, продолжает её увеличивать и не требует для достижения годового ориентира резкого ускорения в IV квартале.
Дивидендный ориентир - около 44 рублей
При направлении половины прибыли около 2 трлн рублей на дивиденды получается примерно 1 трлн рублей выплат, или около 44 рублей на акцию. Это предварительный ориентир до предусмотренной политикой корректировки на выплаты по другим долевым инструментам.
При цене около 300 рублей дивидендная доходность получается примерно 14,7% до налога. По сравнению с выплаченными за 2025 год 37,64 рубля дивиденд может заметно вырасти.
Здесь для меня важны две вещи: итоговая прибыль за год и восстановление запаса капитала после августовской выплаты. Текущие результаты поддерживают ожидание высокого дивиденда.
Мой вывод
Сбер остаётся для меня интересной историей по сочетанию прибыли, её роста и дивидендов. При цене около 300 рублей годовой ориентир около 2 трлн даёт E/P почти 30% и предварительную дивидендную доходность около 15%.
Новый отчёт эту оценку поддерживает: процентный бизнес растёт, маржа держится, а для выполнения годового ориентира достаточно IV квартала слабее нынешнего.
Главный предмет дальнейшего контроля - кредитные потери и капитал. Надо помнить, что кредитные проблему у компаний только нарастают, достаточно посмотреть на рынок облигаций, чтобы убедиться в этом.
Не является индивидуальной инвестиционной рекомендацией.