За девять месяцев ФосАгро почти не увеличила выручку, а чистая прибыль акционеров упала на две трети. III квартал оказался сильнее первого полугодия по операционной прибыли, но именно в нём денежный отток перекрыл положительный остаток полугодия. Дорогая сера и деньги, оставшиеся в расчётах с контрагентами, мешают восстановлению.
Оценка текущих результатов
За девять месяцев выручка почти не выросла, прибыль упала на две трети
| За девять месяцев, млрд рублей | 2025 | 2026 | Изменение |
|---|---|---|---|
| Выручка | 441,7 | 446,1 | +1,0% |
| Операционная прибыль | 115,3 | 77,1 | -33,2% |
| Чистая прибыль акционеров | 95,7 | 31,3 | -67,3% |
Основной удар по операционной прибыли нанесли сера и серная кислота: расходы на них выросли с 29,5 до 73,8 млрд рублей за девять месяцев. При почти неизменной выручке сырьё стало забирать гораздо больше денег.
Курс усилил падение, но не объясняет его целиком
За девять месяцев чистая прибыль акционеров снизилась с 95,7 до 31,3 млрд рублей, на 67,3%. При этом год назад курсовые разницы добавили 6,4 млрд рублей до налога, а сейчас отняли 14,4 млрд. Компания экспортирует продукцию, но у неё есть и валютные долги: ослабление рубля увеличивает их рублёвую стоимость и давит на отчётную прибыль.
Я отдельно посчитал результат без всех курсовых разниц и нереализованной переоценки экспортных контрактов с отложенной ценой. При налоге 25% получилось около 44 млрд рублей против 94,2 млрд год назад. Снижение на 53,3%. Значит, основная проблема остаётся даже после такой поправки: дело не только в валютной переоценке, но и в том, сколько компания зарабатывает на своей продукции.
III квартал: продажи ускорились, но сырьё забрало почти всю прибавку
| III квартал, млрд рублей | 2025 | 2026 | Изменение |
|---|---|---|---|
| Выручка | 143,2 | 164,7 | +15,0% |
| Операционная прибыль | 40,5 | 39,2 | -3,2% |
| Чистая прибыль акционеров | 20,1 | 12,6 | -37,2% |
За один III квартал компания получила больше операционной прибыли, чем за всё первое полугодие. Это улучшение. Но на каждый рубль выручки она зарабатывает меньше: операционная маржа снизилась с 28,3% до 23,8% год к году. Выручка уже растёт, а прежняя доходность продаж пока не вернулась.
Расходы на серу и серную кислоту достигли 32 млрд рублей за квартал - в 2,9 раза больше, чем годом ранее. Их прибавка составила 20,8 млрд при росте выручки на 21,5 млрд. Почти всё, что компания дополнительно получила от продаж, ушло на эту статью затрат.
Другие важные факторы
Деньги уходят в расчёты и инвестиции, долг снова растёт
Денежный поток за девять месяцев: на инвестиции не хватило 20,9 млрд рублей
| За девять месяцев, млрд рублей | 2025 | 2026 |
|---|---|---|
| Операционный денежный поток после налогов и процентов | 109,0 | 44,6 |
| Покупка основных средств и нематериальных активов | 47,7 | 59,4 |
| Проценты, включённые в стоимость строящихся объектов | 7,4 | 6,0 |
| Остаток после этих инвестиций и процентов | 53,9 | -20,9 |
Один из главных провалов - расчёты с контрагентами. Рост торговой и прочей дебиторской задолженности забрал из денежного потока 38,4 млрд рублей за девять месяцев. Год назад, наоборот, её сокращение принесло 13,4 млрд. Часть денег остаётся в расчётах, а не на счетах ФосАгро. Возврат этих средств мог бы заметно улучшить положение без нового скачка выручки.
III квартал: отток денег перекрыл положительный результат полугодия
| III квартал, млрд рублей | 2025 | 2026 |
|---|---|---|
| Операционный денежный поток после налогов и процентов | 19,5 | -11,8 |
| Покупка основных средств и нематериальных активов | 15,7 | 21,1 |
| Проценты, включённые в стоимость строящихся объектов | 2,1 | 2,2 |
| Остаток после этих инвестиций и процентов | 1,7 | -35,1 |
После первого полугодия у компании оставалось 14,2 млрд рублей после этих вложений и процентов. Отток III квартала полностью съел эту сумму и увёл результат девяти месяцев в минус. Операционная прибыль начала восстанавливаться, но денег после инвестиций на сокращение долга и большие дивиденды пока нет.
На конец сентября кредиты и облигации составили 364,6 млрд рублей при 11,2 млрд денег на счетах. Чистый долг без аренды - 353,4 млрд против 314,1 млрд в начале года. В III квартале финансовые расходы выросли на 46%, до 7 млрд рублей. Долг уже заметно отнимает прибыль, которую могло бы принести восстановление бизнеса.
Зависимость от заимствований сохранилась и после сентября. В октябрьских событиях, раскрытых к дате утверждения отчёта, привлечённое финансирование превышает погашенное на 35,5 млрд рублей. Поэтому дальше я буду смотреть не только на себестоимость, но и на возврат денег из дебиторской задолженности. Без этого компании придётся продолжать занимать даже при прибыльном производстве.
Дивиденды за отчётный период не объявляли
За январь-сентябрь новые дивиденды не объявлялись. В решении совета директоров, опубликованном 23 октября, нового размера выплаты тоже нет; следующее заседание назначено на 28 октября.
Прошлая эффективность бизнеса
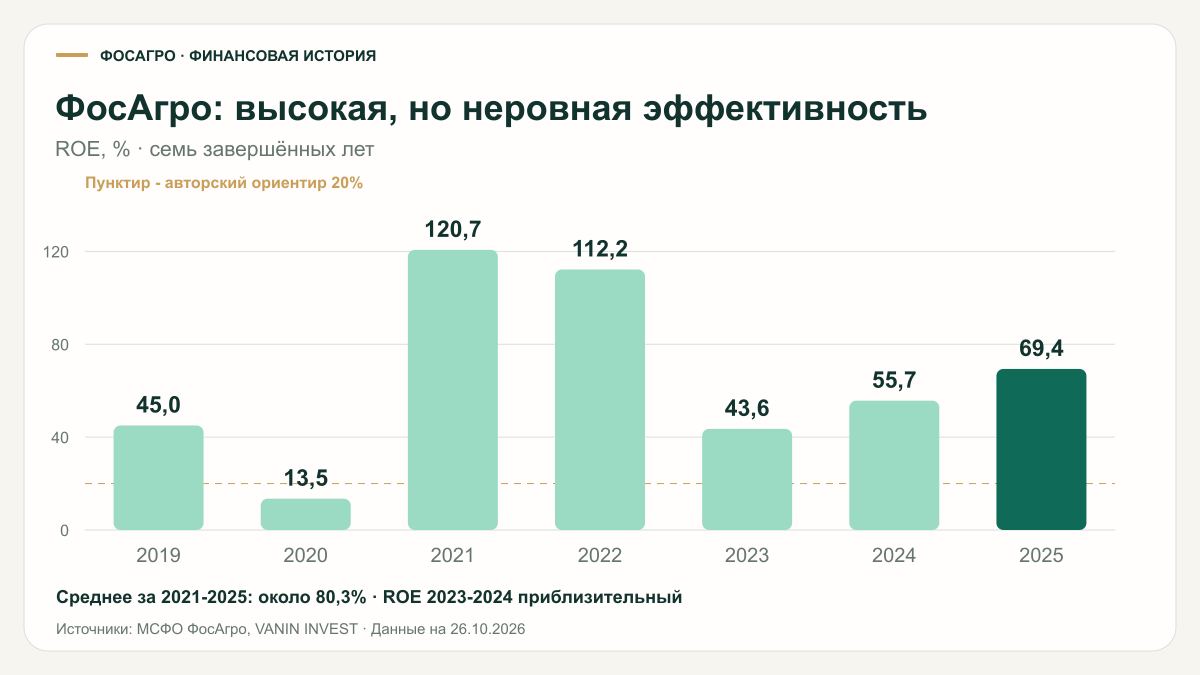
Средний ROE за 2021-2025 годы - около 80,3%, намного выше моего ориентира 20%. Но в него вошёл ценовой всплеск 2021-2022 годов. Я не беру этот пик за обычную доходность бизнеса. Для сравнения: средний ROE за 2023-2025 годы - около 56,2%. Это тоже сильный результат, но уже без тех двух исключительных лет.
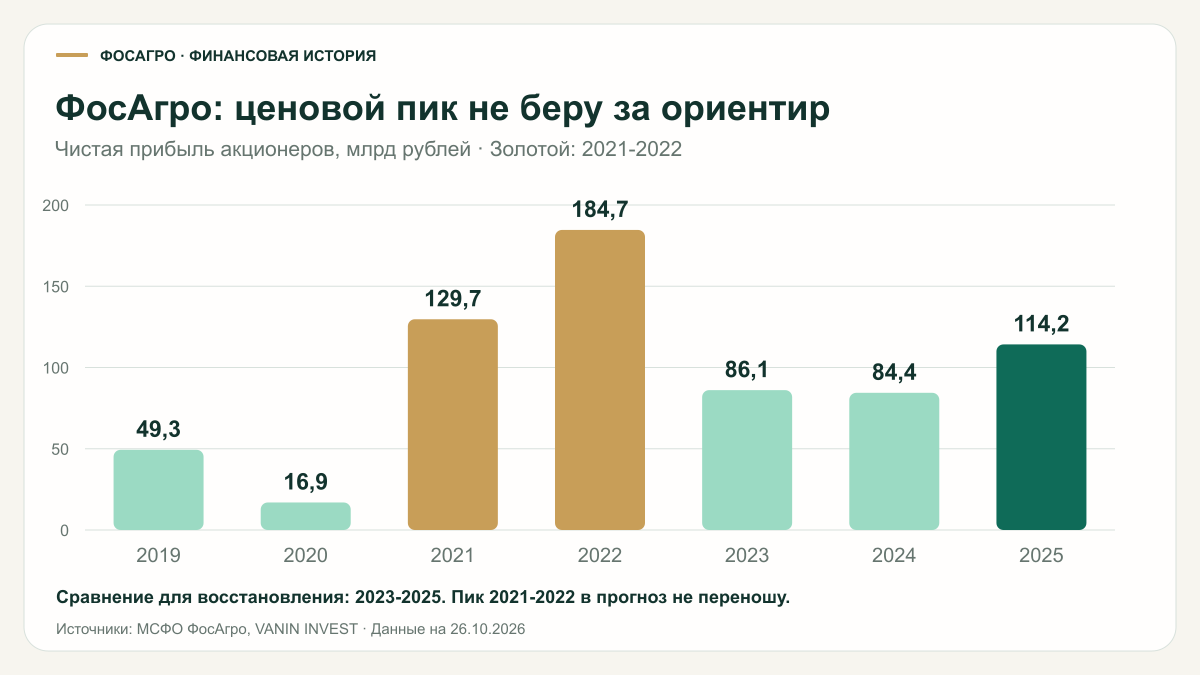
Прибыль 2021-2022 годов существенно подняли временные внешние факторы: скачок мировых цен на удобрения, высокий спрос аграриев, ограничения экспорта из Китая и перебои с поставками. Считаю это разовым благоприятным сочетанием условий и не ориентируюсь на повторение тех доходов в прогнозе. В 2023 году цены скорректировались, а прибыль резко снизилась. Поэтому восстановление ФосАгро оцениваю относительно результатов 2023-2025 годов, а не рекорда 2022-го.
Прибыль, капитализация и дивиденды
При цене 5 705 рублей за акцию и 129,5 млн акций капитализация ФосАгро составляет около 738,8 млрд рублей.
Официального прогноза чистой прибыли на 2026 год в отчёте нет. Для оценки акций я посчитал два варианта IV квартала. В первом повторяется фактическая прибыль III квартала. Во втором сохраняются его операционный результат без курсовых разниц, финансовые доходы и расходы, но новых курсовых прибылей и убытков нет; налог беру 25%.
| Мой сценарий на 2026 год | Прибыль, млрд рублей | E/P, % |
|---|---|---|
| IV квартал повторяет III квартал | 43,9 | 5,9% |
| Тот же результат бизнеса, но без курсовых разниц в IV квартале | 52,0 | 7,0% |
Даже второй вариант даёт меньше половины прибыли 2025 года. Для сравнения: в 2023-2025 годах компания зарабатывала 84-114 млрд рублей в год. До этих результатов ещё нужно дойти; повторение ценового пика 2021-2022 годов в оценку акций я не закладываю.
Большую дивидендную выплату пока не закладываю
В дивидендной политике есть ориентир не менее 50% прибыли без нереализованных курсовых разниц. Но совет директоров вправе рекомендовать меньше или отказаться от выплаты, если она существенно ухудшит финансовое положение. Сейчас операционный поток не покрывает инвестиции, а долг вырос. Поэтому рассчитывать выплату простым умножением прибыли на 50% я бы не стал.
Я бы дождался конкретного решения, но главным аргументом за возвращение крупных выплат для меня станет положительный денежный поток после инвестиций.
Мой вывод
ФосАгро начала восстанавливать операционную прибыль после слабого полугодия. Но III квартал принёс денежный отток, который перекрыл весь положительный остаток первого полугодия после инвестиций и процентов. Улучшение операционных результатов пока не помогло остановить рост долга.
При текущей цене мне недостаточно ни хорошей истории ROE, ни роста квартальной выручки. Для более привлекательной оценки нужны снижение сырьевой нагрузки и возврат денег из расчётов с контрагентами. Пока E/P в моих сценариях составляет лишь 6-7%, а большие дивиденды пришлось бы финансировать при уже выросшем долге.
Не является индивидуальной инвестиционной рекомендацией.