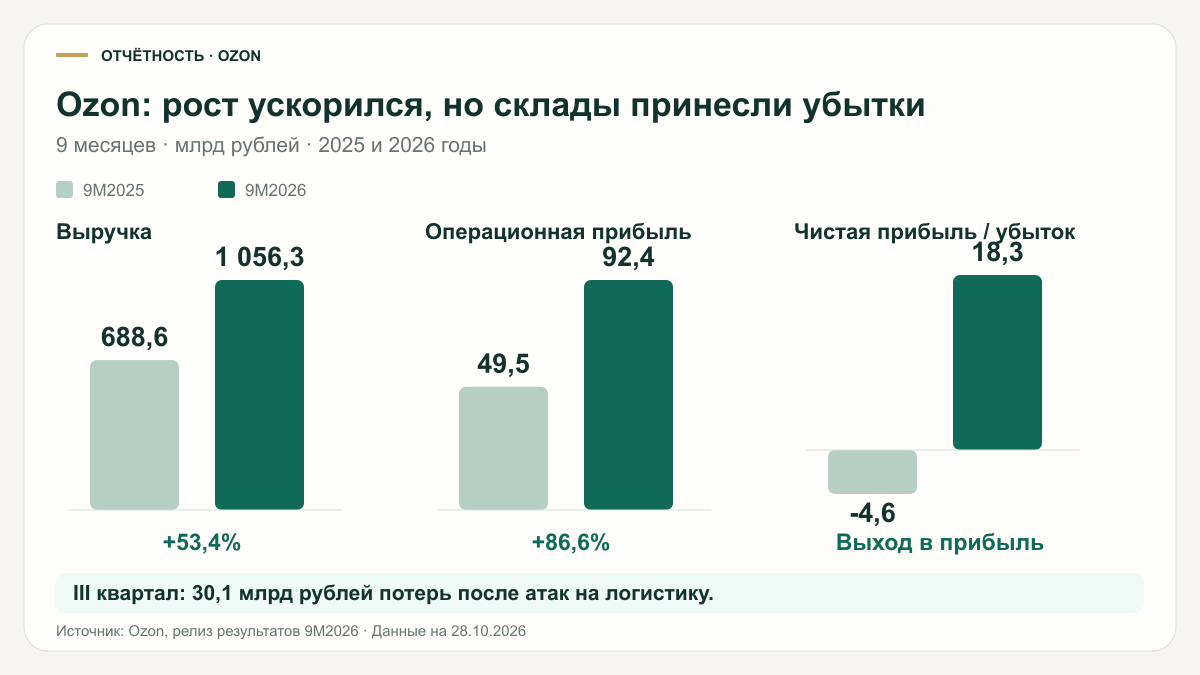
Маркетплейс Ozon стал заметно больше зарабатывать на растущем потоке заказов. Но в III квартале компания признала 30,1 млрд рублей потерь после атак на логистические объекты. Поэтому за сильным ростом операционного бизнеса скрывается гораздо более скромная чистая прибыль.
Оценка текущих результатов
За девять месяцев Ozon заработал 18,3 млрд рублей
| Показатель, млрд рублей | 9М2025 | 9М2026 | Изменение, % |
|---|---|---|---|
| Выручка | 688,6 | 1 056,3 | +53,4 |
| Операционная прибыль | 49,5 | 92,4 | +86,6 |
| Скорректированная EBITDA | 113,2 | 199,7 | +76,4 |
| Чистая прибыль / убыток | -4,6 | 18,3 | н/п |
Заказы за девять месяцев выросли на 77%, а оборот товаров и услуг - на 38%. Покупатели чаще обращаются к Ozon, но делают более мелкие заказы. Для прибыли здесь важно, удаётся ли дешевле обрабатывать каждую покупку и больше зарабатывать на услугах продавцам. В III квартале улучшились оба направления.
Маркетплейс увеличил EBITDA почти втрое
| Показатели группы, млрд рублей | III кв. 2025 | III кв. 2026 | Изменение, % |
|---|---|---|---|
| Выручка | 258,9 | 421,2 | +62,7 |
| Операционная прибыль | 17,8 | 35,1 | +96,7 |
| Скорректированная EBITDA | 41,5 | 93,0 | +123,8 |
| Чистая прибыль | 2,9 | 3,7 | +25,1 |
Оборот за квартал вырос на 42%, а выручка самого маркетплейса - на 62%. Помогли логистика, реклама и другие услуги для продавцов. Одновременно себестоимость услуг на один заказ снизилась на 13%, до 150 рублей. На большем объёме Ozon удаётся дешевле обслуживать каждую покупку.
В результате скорректированная EBITDA маркетплейса выросла с 23,4 до 65,4 млрд рублей, а её доля в обороте - с 2,1% до 4,2%. Для меня это главный положительный результат отчёта: торговая платформа улучшает прибыльность, а не просто наращивает продажи.
Ранее компания ориентировала инвесторов примерно на 200 млрд рублей скорректированной EBITDA за весь 2026 год. За девять месяцев заработано уже 99,8% этой суммы. По этому показателю год проходит сильнее прежнего ориентира. Но потери от атак из EBITDA исключены, поэтому по ней одной нельзя оценить итог для акционера.
Кредитные потери финтеха растут быстрее доходов
Финтех увеличил квартальную выручку на 57%, до 85,2 млрд рублей, а прибыль до налога - до 27,1 млрд. За девять месяцев он заработал 62,1 млрд рублей до налога. Это по-прежнему важный источник прибыли Ozon, но рост кредитного бизнеса становится дороже.
Расходы на кредитные резервы за квартал выросли с 3,3 до 7,8 млрд рублей. Стоимость риска поднялась с 10,6% до 14,3%, а процентная маржа после резервов снизилась с 8,9% до 6,9%. Компания связывает это с ожидаемым ухудшением кредитных рисков в России. Пока рост объёма бизнеса перекрывает давление на маржу.
Другие важные факторы
Атаки забрали почти половину операционной прибыли квартала до этих потерь
С августа возгорания после попаданий БПЛА произошли на одиннадцати логистических объектах Ozon. В отчёте признаны оценочные убытки на 30,1 млрд рублей: товары, повреждённые и выбывшие основные средства, другие потери и расходы.
По моему расчёту, без этой статьи операционная прибыль квартала составила бы 65,1 млрд рублей вместо 35,1 млрд. В сопоставимом расчёте годом ранее было 18,0 млрд. То есть сам бизнес вырос очень сильно, но потери на складах забрали 46% операционного результата до их учёта.
До чистой прибыли дошло ещё меньше: из операционного результата ушли 16,3 млрд рублей чистых финансовых расходов, 6,3 млрд курсовых потерь и 8,6 млрд налога. В итоге осталось 3,7 млрд. Налоговый эффект потерь на складах отдельно не раскрыт, поэтому точную чистую прибыль без атак из этих данных я не вывожу.
Часть имущества и рисков застрахована, но размер возмещения ещё обсуждается. Сама компания предупреждает, что страховые выплаты могут оказаться несопоставимы с убытками. Новые повреждения также способны добавить расходов уже в IV квартале.
Денег стало больше, но значительная часть притока связана с обязательствами перед клиентами
| Показатель, млрд рублей | 9М2025 | 9М2026 | III кв. 2025 | III кв. 2026 |
|---|---|---|---|---|
| Операционный денежный поток группы | 346,0 | 560,4 | 133,6 | 275,1 |
| Вложения в основные средства и нематериальные активы | 40,6 | 54,9 | 14,6 | 25,1 |
| Погашение основной суммы аренды | 17,3 | 20,4 | 6,5 | 8,7 |
| Проценты по аренде, уже учтённые в операционном потоке | 30,8 | 42,7 | 10,9 | 15,4 |
За девять месяцев прирост средств клиентов и прочих финансовых обязательств финтеха добавил к потоку 404,1 млрд рублей. Ещё 117,2 млрд дал прирост обязательств перед продавцами и покупателями маркетплейса. Поэтому 560,4 млрд операционного потока я не считаю деньгами, которые можно раздать акционерам.
Отдельно Ozon раскрыл операционный поток маркетплейса за III квартал - 159,4 млрд рублей. При этом в групповом потоке 114,1 млрд пришлись на увеличение обязательств перед продавцами и покупателями. Расчёты с ними дают компании крупный источник финансирования, но при сокращении этого остатка деньги придётся вернуть. В дивидендном расчёте на весь этот приток я бы не опирался.
Заемные средства за девять месяцев выросли с 81,4 до 120,8 млрд рублей, обязательства по аренде - с 326,0 до 466,4 млрд. Расширение инфраструктуры увеличивает будущие платежи. В III квартале на проценты и погашение аренды уже ушло 24,1 млрд рублей, поэтому снижение затрат на заказ важно не только для маржи, но и для покрытия этой нагрузки.
Прибыль, капитализация и дивиденды
При цене акции 3 754,50 рубля и 216,4 млн выпущенных акций капитализация Ozon составляет 812,5 млрд рублей. Мой базовый прогноз чистой прибыли за 2026 год - около 55 млрд рублей. Он предполагает сильный IV квартал без новых крупных списаний по складам. Уже признанные 30,1 млрд рублей потерь остаются в годовом результате.
В IV квартале закладываю оборот товаров и услуг 1,77 трлн рублей, на 40% выше прошлого года. Маржу скорректированной EBITDA маркетплейса беру 4% от оборота - чуть ниже 4,2% в III квартале. Прибыль финтеха до налога ожидаю около 30 млрд рублей, на 10% выше предыдущего квартала. Кредитные резервы из его расходов не убираю.
В расчёте учтены 25,6 млрд рублей амортизации, 5 млрд вознаграждений акциями и 18 млрд чистых финансовых расходов за квартал. На налог закладываю 30% прибыли до налогообложения. Получается около 36,6 млрд рублей чистой прибыли в IV квартале. Вместе с уже заработанными 18,3 млрд это даёт примерно 55 млрд за год. Страховые выплаты в прогноз не включаю.
| Мой сценарий на 2026 год | Чистая прибыль, млрд рублей | E/P, % |
|---|---|---|
| Осторожный | 44 | 5,4 |
| Базовый | 55 | 6,8 |
| Сильный | 64 | 7,9 |
Диапазон 44-64 млрд рублей отражает разный рост оборота, маржу маркетплейса, результат финтеха и налоговую нагрузку.
При базовом прогнозе E/P получается около 7%. Даже в сильном сценарии - около 8%. Для меня Ozon интересен дальнейшим ростом прибыли.
Размер нового дивиденда пока не прогнозирую. У компании нет обязательной доли прибыли для выплат, а расходы после повреждения складов и сумма страхового возмещения ещё неясны.
Мой вывод
Отчёт подтверждает сильную сторону Ozon: маркетплейс быстро растёт и всё лучше зарабатывает на заказах. Ozon для меня остается компанией роста и в полной мере подтверждает этот статус. Но текущий финансовый результат акционеров пока сильно зависит от сохранности складов и качества кредитов. Поэтому я смотрю на Ozon как на историю роста прибыли на несколько лет, а не как на источник высокой текущей доходности.
Не является индивидуальной инвестиционной рекомендацией.