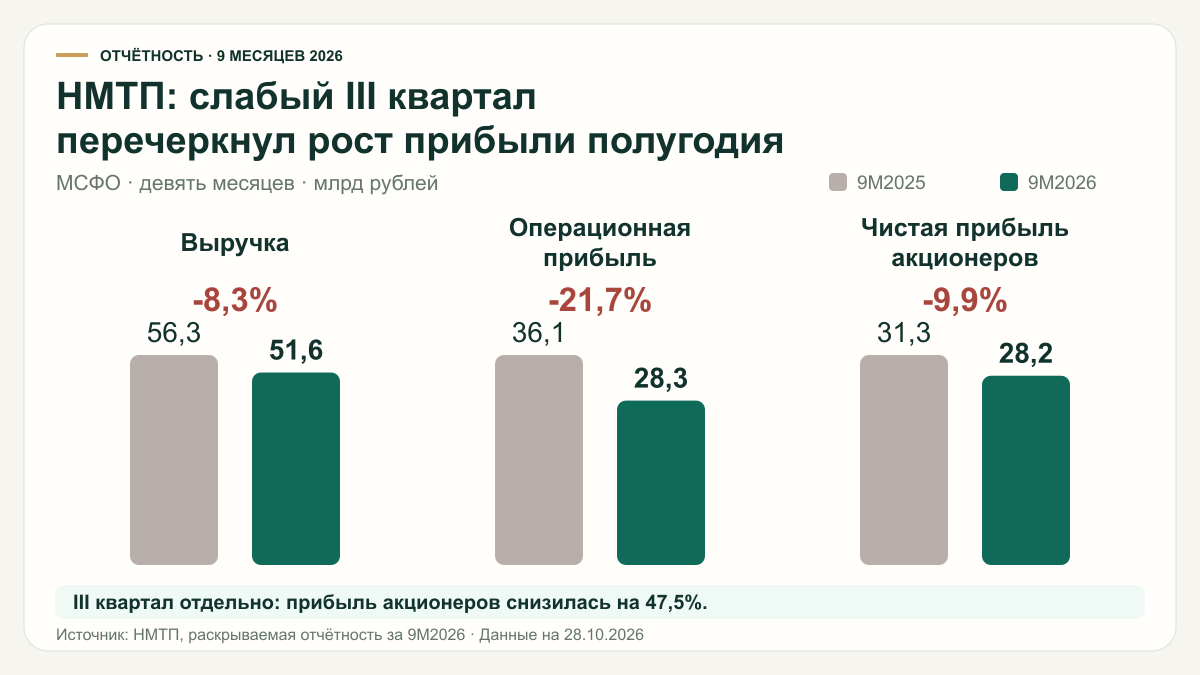
За девять месяцев прибыль акционеров НМТП снизилась на 10%. Но последний квартал оказался значительно слабее: выручка потеряла почти треть, операционная прибыль - больше половины.
При этом компания продолжает активно строить новые мощности. Денег после инвестиций остаётся всё меньше, а долг растёт. Поэтому в этом отчёте я бы смотрел прежде всего на III квартал и возможности платить дивиденды, а не только на накопленную прибыль.
Оценка текущих результатов
III квартал перечеркнул рост прибыли первого полугодия
| Показатель, млрд рублей | 9М2025 | 9М2026 | Изменение, % |
|---|---|---|---|
| Выручка | 56,32 | 51,62 | -8,3 |
| Операционная прибыль до амортизации | 40,91 | 32,99 | -19,4 |
| Операционная прибыль | 36,12 | 28,28 | -21,7 |
| Чистая прибыль акционеров | 31,32 | 28,22 | -9,9 |
За первое полугодие прибыль акционеров ещё росла на 8%. В III квартале ситуация резко изменилась.
| Показатель, млрд рублей | III кв. 2025 | III кв. 2026 | Изменение, % |
|---|---|---|---|
| Выручка | 17,63 | 11,94 | -32,3 |
| Операционная прибыль до амортизации | 11,01 | 5,61 | -49,0 |
| Операционная прибыль | 9,39 | 4,00 | -57,4 |
| Чистая прибыль акционеров | 10,11 | 5,31 | -47,5 |
Падение произошло в основном бизнесе: квартальная выручка от перевалки и дополнительных портовых услуг сократилась на 33%.
Расходы при этом удалось уменьшить всего на 4%. Содержать причалы, оборудование и персонал приходится и при меньшей загрузке. В результате операционная рентабельность за квартал упала с 53,2% до 33,5%. На каждом рубле выручки НМТП теперь зарабатывает заметно меньше.
На фоне атак и ограничений работы южных портов для компании особенно важна возможность регулярно принимать суда и отгружать грузы. Точный вклад этих ограничений в снижение выручки НМТП в отчёте не выделяет.
Курсовые разницы смягчили снижение чистой прибыли
За девять месяцев операционные расходы без амортизации выросли на 21%. Вознаграждения работникам увеличились на 27%, а затраты на топливо - более чем втрое. Это происходило одновременно со снижением выручки и давило на прибыль ещё до слабого III квартала.
Чистый результат поддержала валютная переоценка: вместо прошлогоднего убытка 2,31 млрд рублей компания получила прибыль 0,75 млрд. Разница между периодами составила 3,06 млрд рублей до налога.
Помогло и восстановление резерва под дебиторскую задолженность на 1,33 млрд рублей. Компания поясняет, что получила оплату от контрагента. Деньги вернулись - это хорошо.
Именно поэтому снижение чистой прибыли на 10% не отражает всей глубины ухудшения основного бизнеса. Операционная прибыль за девять месяцев упала вдвое сильнее.
Другие важные факторы
Стройка забирает почти все поступающие деньги
Денежный поток здесь нужно смотреть вместе с процентами по депозитам. НМТП отражает полученные проценты в инвестиционном разделе, отдельно от операционного потока. Они приносят компании реальные деньги и заметно поддерживают её возможности финансировать строительство.
| Показатель, млрд рублей | 9М2025 | 9М2026 | III кв. 2025 | III кв. 2026 |
|---|---|---|---|---|
| Операционный денежный поток | 29,57 | 19,18 | 7,44 | 2,59 |
| Полученные проценты | 7,34 | 8,86 | 3,78 | 4,23 |
| Оплата приобретения основных средств | 13,36 | 21,07 | 6,56 | 7,96 |
| Остаток после этих инвестиций с учётом процентов | 23,55 | 6,97 | 4,65 | -1,13 |
За девять месяцев после оплаты основных средств и получения процентов осталось около 7 млрд рублей против 23,5 млрд годом ранее. В III квартале даже проценты по депозитам уже не перекрыли разницу между операционным потоком и вложениями в строительство.
Компания также получила 1,11 млрд рублей дивидендов от совместного предприятия за девять месяцев. Но это небольшая поддержка на фоне инвестиций и выплат собственным акционерам.
Строительные расходы быстро не закончатся. На конец сентября у НМТП оставались договорные обязательства по приобретению основных средств и незавершённому строительству ещё на 40,4 млрд рублей. Сроки платежей распределены на будущие периоды, но значительная часть будущих поступлений уже нужна для этих проектов.
Квартальный денежный поток рассчитан как разница между показателями за девять месяцев и полугодие.
Денежная подушка есть, но она сокращается
Деньги и депозиты на конец сентября составляли 65,8 млрд рублей. Кредиты и займы - 39,1 млрд.
Без учёта аренды деньги превышают долг на 26,7 млрд рублей. На начало года этот запас составлял 42,8 млрд. То есть чистая денежная позиция сократилась примерно на 16 млрд рублей.
Если дополнительно вычесть обязательства по аренде, запас уменьшается до 7,4 млрд рублей. Поэтому воспринимать все деньги на счетах как свободный ресурс для дивидендов я бы не стал: компании ещё нужно обслуживать обязательства и оплачивать строительство.
Проценты растут быстрее, чем видно в отчёте о прибыли
Проценты по кредитам, займам и аренде за девять месяцев выросли с 2,35 до 3,83 млрд рублей. Однако 2,08 млрд включили в стоимость строящихся объектов, а не в текущие расходы.
В результате финансовые расходы в отчёте о прибыли даже снизились. Но сама стоимость финансирования выросла, а уплаченные проценты удвоились - до 3,15 млрд рублей.
Около 72% кредитов и займов имеют плавающую ставку. Пока деньги дорогие, строительство обходится дороже. После ввода объектов накопленные затраты будут постепенно попадать в расходы через амортизацию.
Прошлая эффективность бизнеса
По историческому ряду средний ROE НМТП за 2021-2025 годы составляет 26,1%. Это выше моего ориентира 20%: в последние завершённые годы компания достаточно хорошо зарабатывала на вложенном капитале.
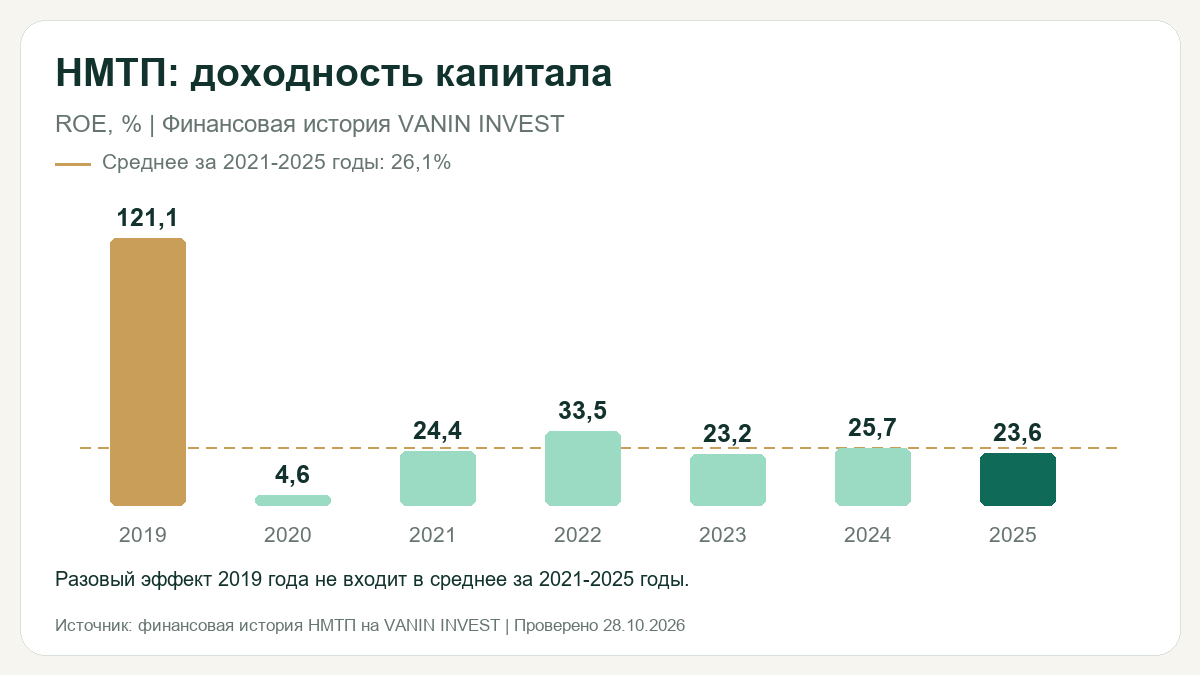
Но прибыль не росла равномерно. После снижения в 2023 году НМТП восстановил результат и в 2025 году заработал для акционеров 39,9 млрд рублей. Именно этот уровень сейчас имеет смысл использовать как ориентир для восстановления.
Рекордные 60,8 млрд рублей за 2019 год для такой оценки не подходят: результат тогда увеличила продажа зернового терминала. Сравнивать нынешний портовый бизнес с той разовой прибылью было бы неправильно.
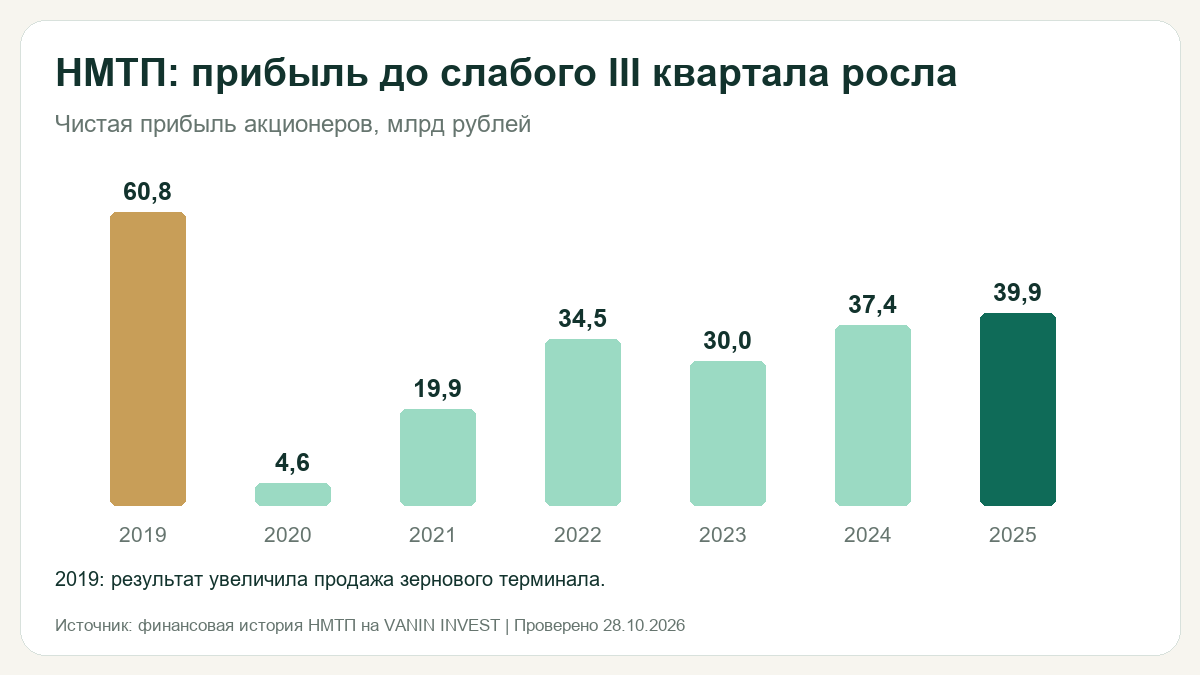
Новый отчёт пока прерывает восстановление последних лет. Компания сохраняет высокую прибыль, но III квартал показал, насколько быстро она снижается при падении выручки. Историческая рентабельность не компенсирует текущую недозагрузку и выросшие расходы.
Прибыль, капитализация и дивиденды
При цене акции 7 рублей стоимость 18,483 млрд акций в обращении, за вычетом собственных акций группы, составляет около 129,4 млрд рублей.
Для оценки рассмотрю два сценария окончания года:
| Сценарий IV квартала | Прибыль акционеров за 2026 год, млрд рублей | E/P, % | Дивиденд при выплате 50% прибыли, рублей на акцию | Дивдоходность до налога, % |
|---|---|---|---|---|
| Повторение III квартала 2026 года | 33,5 | 25,9 | 0,91 | 13,0 |
| Возвращение к результату IV квартала 2025 года | 36,8 | 28,5 | 1,00 | 14,2 |
Это мои сценарии. Новые остановки перевалки могут опустить прибыль ниже обеих оценок.
Для дивидендного расчёта я взял распределение половины прибыли. По итогам 2025 года выплата акционерам соответствовала примерно 53% заработанного ими результата. Но сейчас после инвестиций остаётся гораздо меньше денег.
В приведённых сценариях получается 0,91-1,00 рубля на акцию против прошлогодних 1,1448 рубля. Чтобы сохранить прежнюю выплату, потребуется распределить большую долю прибыли, хотя строительство уже заметно сократило денежный запас.
Сами акции по отношению к возможной прибыли выглядят недорогими. Но расчётная дивидендная доходность зависит и от восстановления перевалки, и от решения акционеров сохранить выплаты при большой инвестпрограмме.
Мой вывод
Отчёт слабый. Я связываю его в том числе с ограничениями работы портов. Но растущие расходы и большая стройка тоже сокращают деньги, доступные для дивидендов.
Низкая оценка акций остаётся аргументом в их пользу. Но рассчитывать на прежний дивиденд я бы сейчас не стал. Мой рабочий ориентир при распределении половины прибыли - около 0,9-1 рубля на акцию.
Для улучшения оценки мне нужно увидеть восстановление выручки от перевалки. Пока III квартал показывает обратное.
Не является индивидуальной инвестиционной рекомендацией.