
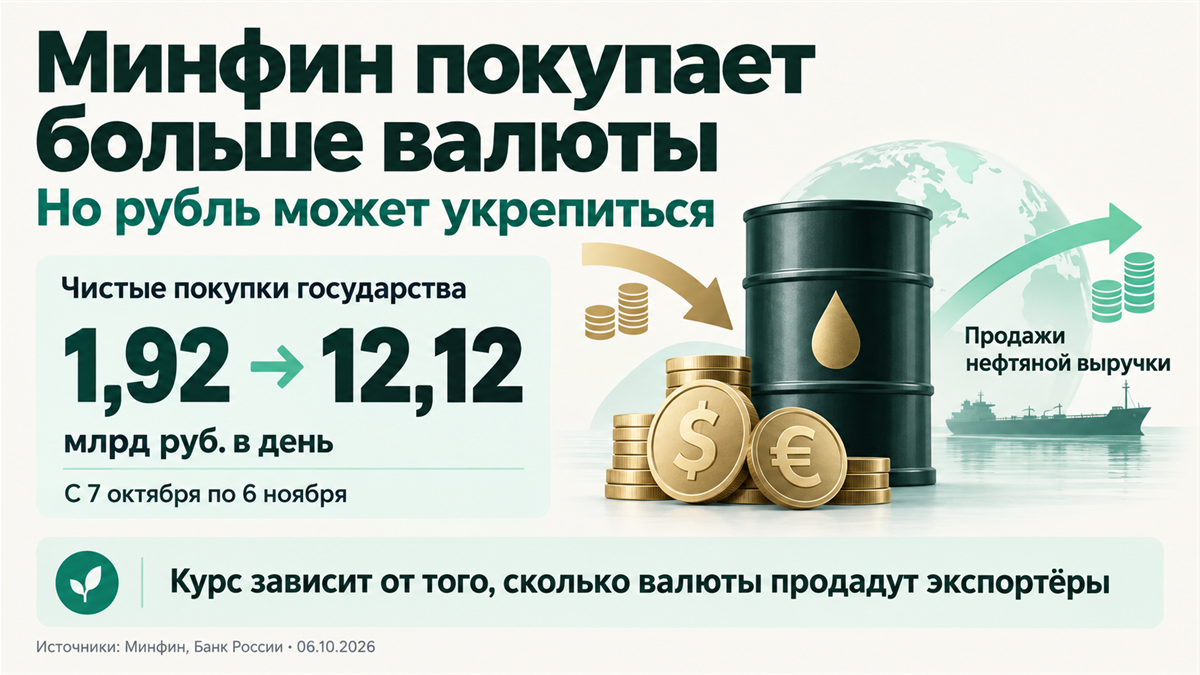
Минфин резко увеличивает покупки валюты. Само по себе это работает в пользу ослабления рубля: на рынке появится дополнительный спрос примерно на 10,2 млрд рублей в день.
Но делать из этой новости вывод, что рубль теперь обязательно будет падать, я бы не стал. Дорогая нефть увеличивает и валютную выручку российских компаний. Ближайшее движение курса во многом зависит от того, какую часть этих денег экспортёры, прежде всего нефтяники, решат продать за рубли.
Чистые покупки вырастут в 6,3 раза
С 7 октября по 6 ноября покупки по поручению Минфина вырастут с 2,5 до 12,7 млрд рублей в день. Одновременно ЦБ продолжит встречные продажи валюты, связанные с операциями Фонда национального благосостояния. Поэтому для курса важен чистый объём - после этих продаж.
| Млрд рублей в день | До 7 октября | 7 октября - 6 ноября |
|---|---|---|
| Покупки по поручению Минфина | 2,50 | 12,70 |
| Встречные продажи ЦБ | 0,58 | 0,58 |
| Чистые покупки | 1,92 | 12,12 |
Общий план Минфина - 279,42 млрд рублей. После встречных продаж ЦБ чистый объём за этот период составит около 266,7 млрд. Именно эту сумму государство заберёт с валютного рынка.
Рост спроса существенный и регулярный, а не разовая крупная покупка. Если остальные потоки не изменятся, это будет давить на рубль. Но остальные потоки как раз могут измениться - из-за роста нефтяной выручки.
Дорогая нефть увеличивает и спрос, и предложение валюты
Средняя цена Urals, которую Минэкономразвития публикует для налоговых расчётов, выросла с $67,11 в августе до $92,08 в сентябре. Прибавка - 37,2%. При сохранении объёмов продаж это увеличивает выручку нефтяников и нефтегазовые доходы бюджета.
Отсюда и две встречные силы. Нефтяники получают больше валюты и потенциально могут больше продать. Минфин получает дополнительные нефтегазовые доходы и направляет часть этих денег на покупку валюты и золота для ФНБ.
Я не согласен ни с тем, что дорогая нефть автоматически компенсирует покупки Минфина, ни с тем, что такая компенсация невозможна. Объём государственной покупки уже объявлен. А сколько дополнительной валюты компании предложат рынку, пока неизвестно.
Причём выручка приходит не сразу. По данным ЦБ, в августе чистые продажи валюты нефинансовыми компаниями снизились на 15,3%, до $18,8 млрд, хотя нефть подорожала. Регулятор объясняет это, в частности, задержкой поступления выручки на один-два месяца и погашением долгов рядом экспортёров. Поэтому сентябрьский рост нефтяных цен может дать рублю поддержку позже - в октябре-ноябре.
Важна не полученная выручка, а решение её продать
Один вариант - нефтяники продают валюту только под текущие рублёвые расходы, а значительную часть прибавки оставляют на счетах. На внешние закупки, платежи по валютным долгам или просто в резерве. Если компания ждёт дальнейшего ослабления рубля и не нуждается в рублях прямо сейчас, у неё может быть причина не торопиться с обменом.
В таком случае большой приток выручки не превратится в столь же большое предложение на внутреннем рынке. Покупки Минфина могут перевесить дополнительные продажи экспортёров, и рубль будет слабеть даже при дорогой нефти.
Но есть и другой вариант. Экспортёры могут использовать возросшую выручку, чтобы сократить дорогие рублёвые заимствования, оплатить инвестиционные проекты в России или разместить деньги в доходных рублёвых инструментах. При ключевой ставке 14% такой выбор тоже имеет смысл. Более слабый рубль дополнительно делает обмен привлекательным: за ту же валютную сумму компания получает больше рублей.
Тогда дополнительные продажи способны не просто смягчить давление, а превысить выросший спрос Минфина. И рубль может укрепиться вопреки ожиданиям, построенным только на размере государственных покупок.
Есть и важная поправка к первому варианту: нефтяные налоги зависят от цены нефти и курса. Не все рублёвые платежи останутся прежними. Поэтому нельзя считать, что при более слабом рубле нефтяникам обязательно понадобится меньше валюты для покрытия всех расходов. Рост налогов сам по себе может увеличить продажи.
Импорт и бюджетное правило тоже добавляют спрос
Минэкономразвития повысило прогноз импорта товаров на 2026 год с $308,7 млрд до $318,3 млрд, на $9,6 млрд. Это дополнительная потребность во внешних платежах. Но в той же официальной таблице импорт за 2025 год составляет $306,4 млрд. Сопоставимый рост - около 3,9%, а не 14%, которые встречаются в комментариях. Масштаб давления важно не преувеличивать.
При этом прогнозируется и рост превышения экспорта над импортом: $120,8 млрд в 2026 году против $113,2 млрд в 2025-м. То есть экспортных доходов по этому прогнозу остаётся больше, а не меньше. Годовой баланс не определяет курс на ближайшей неделе, но поддерживает мысль: ресурсы для встречных продаж валюты у экспортёров есть. Вопрос в сроках поступления и использовании денег.
В проекте бюджета на 2027-2029 годы базовую цену Urals снижают с $59 до $50 за баррель. Минфин подтвердил эти параметры. При одинаковых ценах нефти, объёмах поставок и прочих условиях большая часть нефтегазовых доходов будет считаться дополнительной и направляться в резервы. Для рубля это ещё один сдерживающий фактор.
Но размер покупок всё равно будет зависеть от реальных нефтегазовых доходов и встречных операций ЦБ. Поэтому я не переношу октябрьские 12,12 млрд рублей в день на весь следующий год и не считаю январское увеличение уже известным фактом.
На длинном горизонте я по-прежнему жду ослабления рубля
Октябрьские валютные потоки не отменяют более долгую историю. В России цены и денежная масса сейчас растут быстрее, чем в США. За двенадцать месяцев к августу инфляция составила 6,3% в России против 3,4% в США.
По августовским данным рублёвая денежная масса М2 выросла на 12,8% за год, американская М2 - примерно на 5,7%. Более быстрый рост рублёвой денежной массы добавляет оснований не считать нынешнюю валютную выручку гарантией крепкого рубля на годы.
Пока разница в инфляции и темпах денежного роста сохраняется, мой долгосрочный взгляд не меняется. Это не означает, что доллар должен дорожать каждый месяц. На дорогой нефти и активных продажах экспортёров рубль способен укрепляться, но такое движение само по себе не отменяет долгосрочного валютного риска.
Дополнительно надо всегда помнить, что при решении проблем на ближнем Востоке нефть может быстро подешеветь.
Мой вывод
Увеличение покупок Минфина - аргумент в пользу ослабления рубля. Но не готовый прогноз курса. Если нефтяники придержат значительную часть дополнительной выручки, этот аргумент усилится. Если активно начнут переводить её в рубли, результат может оказаться обратным.
Поэтому уверенно прогнозировать ближайшее движение рубля я сейчас не берусь. Буду смотреть не только на цену нефти и покупки государства, но прежде всего на фактические продажи валюты экспортёрами.
На длинном горизонте моя позиция другая: более высокая инфляция и более быстрый рост рублёвой денежной массы сохраняют основания ждать ослабления рубля. Поэтому возможное укрепление этой осенью для меня не повод отказываться от валютной части портфеля. Важно не смешивать задачу на несколько лет с попыткой угадать курс на следующий месяц.
Не является индивидуальной инвестиционной рекомендацией.