
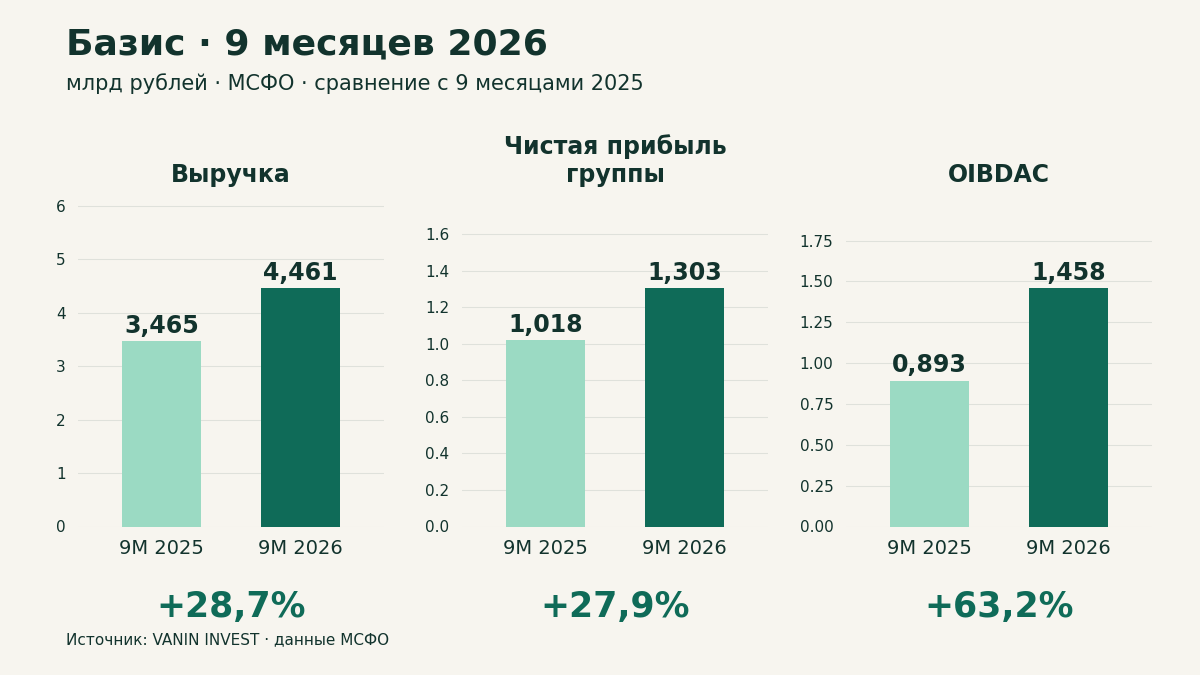
Выручка Базиса за девять месяцев выросла на 29%, чистая прибыль — на 28%. Но после инвестиций компания получила отток 380 млн рублей против притока 131 млн год назад. Бизнес стал прибыльнее, а деньги задерживаются у покупателей.
Главная часть года ещё впереди: в 2025-м IV квартал принёс 45% выручки и 54% чистой прибыли. Сезонность оставляет шанс на сильный денежный результат, но для дивидендов важно не только продать, но и получить оплату.
Бизнес растёт, но не по всем направлениям
Девять месяцев, млн рублей
Выручка
- 9М 2025: 3 465,0
- 9М 2026: 4 460,7
- Изменение: +28,7%
Операционная прибыль
- 9М 2025: 952,8
- 9М 2026: 1 310,8
- Изменение: +37,6%
Чистая прибыль группы
- 9М 2025: 1 018,3
- 9М 2026: 1 302,5
- Изменение: +27,9%
OIBDA
- 9М 2025: 1 863,8
- 9М 2026: 2 455,2
- Изменение: +31,7%
OIBDAC
- 9М 2025: 893,5
- 9М 2026: 1 458,3
- Изменение: +63,2%
Выручку вытягивают флагманские продукты
Почти весь прирост выручки дали решения для серверной виртуализации и виртуальных рабочих мест. Продажи этих флагманских продуктов выросли на 39%, дополняющих — лишь на 6%.
В III квартале флагманы прибавили 68%, дополняющие решения потеряли 46%. Два главных направления обеспечили уже 85% выручки: зависимость от них усиливается.
Причину падения дополняющих решений компания не раскрыла. В сентябре Базис вложил 50 млн рублей в капитал разработчика системы мониторинга ПротоСервисез и получил 70% компании. Покупка расширяет линейку, но до конца квартала ещё не принесла выручки. Нынешний рост обеспечен прежним бизнесом.
Поддержка растёт быстро, но занимает только 11% выручки. Регулярное обслуживание пока не заменяет продажи лицензий, от которых и зависит основной результат.
Дополнительные продажи стали приносить больше прибыли
Операционная прибыль выросла на 38%, быстрее выручки. Маржа поднялась с 27,5% до 29,4%: Базис стал оставлять себе больше с каждого рубля продаж, несмотря на рост расходов и резервов по долгам покупателей.
В III квартале улучшение было особенно заметным: операционная маржа достигла 45,9% против 39,0% год назад. Причина не только в росте продаж. Расходы на стороннее ПО и услуги подрядчиков вместе сократились примерно на 75 млн рублей, а коммерческие расходы почти не изменились. Это помогло перекрыть рост зарплат и амортизации.
Но у разработчика ПО часть расходов на новые продукты сначала попадает в активы, а не в прибыль и убыток. Поэтому одной OIBDA, которая возвращает амортизацию и мотивацию акциями к операционной прибыли, мне недостаточно. OIBDAC дополнительно вычитает капитализированные расходы.
Капитализированные расходы выросли всего на 2,7%, при росте продаж почти на треть. OIBDAC прибавила 63%, до 1,46 млрд рублей. Базис продаёт больше без сопоставимого увеличения затрат, записанных в новые разработки. Это сильная сторона отчёта.
OIBDAC важна и для дивидендной политики: по ней проверяют долговую нагрузку. На конец сентября чистый долг 38,6 млн рублей составлял всего 0,013 от OIBDAC за последние 12 месяцев. Порог 1 соблюдён с большим запасом, ему соответствует выплата не менее 50% NIC. Поэтому в расчёте дивидендов беру половину прогнозного NIC.
Чистую прибыль сдержали финансовые доходы
Чистая прибыль выросла на 28%, медленнее операционной. Разницу во многом объясняет ухудшение финансового результата на 79 млн рублей: финансовые доходы сократились на 46%, со 138,7 до 74,7 млн рублей, а финансовые расходы выросли. Компания почти израсходовала денежный запас и уже не получает прежней прибавки от размещения денег. Основной бизнес улучшился сильнее, чем показывает итоговая прибыль.
Дивидендная база NIC выросла быстрее чистой прибыли, на 52%. Из прибыли при её расчёте вычитают капитализированные расходы и возвращают амортизацию и обесценение НМА, а также мотивацию акциями. Эти добавления выросли сильнее капитализации, поэтому рост NIC нельзя принимать за такой же рост свободных денег.
Главная слабость отчёта в расчётах с покупателями
Денежный поток за девять месяцев, млн рублей
Операционный денежный поток после процентов и налогов
- 9М 2025: 1 170,8
- 9М 2026: 951,4
- Изменение: -18,7%
Платежи за основные средства и нематериальные активы
- 9М 2025: 1 040,1
- 9М 2026: 1 331,5
- Изменение: +28,0%
Свободный денежный поток
- 9М 2025: 130,8
- 9М 2026: -380,1
- Изменение: -510,9 млн
Операционный денежный поток снизился на 19%, хотя прибыль выросла. Одновременно платежи за основные средства и нематериальные активы увеличились на 28%. Денег от бизнеса не хватило на эти вложения, и свободный поток стал отрицательным.
III квартал дал 771 млн рублей свободного потока и сократил накопленный с начала года отток с 1,15 млрд до 380 млн. Денежная ситуация заметно улучшилась относительно первого полугодия.
В IV квартале 2025-го компания получила почти 65% годового операционного потока. Однако сезонность не объясняет все проблемы нынешнего отчёта.
Рост дебиторской задолженности забрал из операционного потока 1,15 млрд рублей против 491 млн год назад. Покупатели удерживают у себя всё больше денег, которые Базис уже записал в выручку.
На конец сентября дебиторская задолженность составляла 61% активов. Важнее самой доли то, что компания прямо сообщила об увеличении сроков оплаты по части заказов.
Расходы на ожидаемые кредитные убытки выросли с 5 млн до 118 млн рублей. Это уже не просто ожидание сезонных платежей: риск неплатежей уменьшил прибыль. Поэтому я не стал бы считать рост продаж полностью качественным, пока он не подкреплён поступлением денег.
Долг маленький, но денежный запас почти израсходован
Денежный запас сократился с 1,63 млрд до 120 млн рублей: выплачены дивиденды на 1,188 млрд, а свободный поток за девять месяцев отрицательный. Запаса для новых выплат почти не осталось.
Низкий долг даёт пространство для манёвра, но следующие дивиденды требуют поступлений от покупателей.
Почти все денежные эквиваленты размещены в системе краткосрочного финансирования с Ростелекомом, контролирующим акционером. Их можно потребовать к возврату в течение 15 дней. Для миноритария это дополнительная зависимость от того, как группа управляет общей ликвидностью.
Сильный конец года нужен не только по сезону
Менеджмент сохраняет план роста выручки на 30–40%. Нижняя граница выглядит достижимее: для неё продажи IV квартала должны вырасти примерно на 32%. Верхняя требует уже 54%, то есть существенного ускорения относительно нынешнего роста.
Для годовой маржи OIBDA около 60% в IV квартале нужно получить 65–66%. Такой уровень компания уже показывала. Сложнее обеспечить нужный рост продаж и получить оплату.
Высокая отдача на капитал сохраняется
Средний ROE за четыре завершённых года составляет около 86%, выше моего ориентира 20%. Но отдача снижается: капитал увеличивался быстрее прибыли. Ранние 90–117% уже нельзя считать обычным уровнем для компании нынешнего размера.
В 2025 году прибыль уменьшили расходы на IPO: 308 млн рублей до налога. Их отсутствие улучшит годовое сравнение в 2026-м, поэтому не весь ожидаемый прирост прибыли обеспечат новые продажи.
Прибыль в 3,5 млрд рублей означает доходность капитал примерно 63%. Это выше результата 2025 года, но ниже рекордных показателей прежних лет.
Что заложено в оценку акций
Моя базовая оценка прибыли составляет 3,5 млрд рублей
Для расчёта беру цену акции 149,64 рубля: при 165 млн акций стоимость компании составляет 24,69 млрд рублей.
Моя базовая оценка чистой прибыли за 2026 год составляет 3,5 млрд рублей. За девять месяцев уже заработано 1,30 млрд, значит, на IV квартал остаётся около 2,20 млрд. Для такой прибыли при росте годовой выручки на 35% нужна маржа OIBDA последнего квартала около 67,3%. Это чуть выше 66,2% в III квартале, но ниже 69,6% в IV квартале прошлого года.
В расчёте учтены 380 млн рублей амортизации, 33 млн мотивации акциями и налог 5%. Финансовый результат беру нулевым: существенной прибыли от размещения прежнего денежного запаса больше не жду.
На IV квартал в моей оценке приходится около 63% годовой прибыли против 54% год назад. Его продажи должны увеличиться примерно на 43%. Оценка требует ускорения продаж и высокой рентабельности; сравнению помогает отсутствие прошлогодних расходов на IPO.
При прибыли 3,5 млрд рублей E/P, отношение годовой прибыли к капитализации, составляет 14,2%. Для меня это история продолжения роста, а не ставка на уже обеспеченный денежный доход. Если ускорения продаж не будет, привлекательность оценки заметно снизится.
Дивиденды могут вырасти, но зависят от NIC и сбора денег
Долговой порог для выплаты не менее половины NIC сейчас соблюдён. При моей оценке чистой прибыли 3,5 млрд рублей и принятых поправках на разработки, амортизацию НМА и мотивацию акциями годовой NIC получается около 3,52 млрд. За девять месяцев NIC уже составил 1,345 млрд рублей.
В прогноз NIC заложены 400 млн рублей капитализированных расходов и 345 млн амортизации и обесценения НМА за IV квартал, без расчёта на дальнейшее сокращение вложений.
По моему базовому прогнозу выплата половины NIC за 2026 год дала бы 10,67 рубля на акцию, или около 7,1% до налога при расчётной цене 149,64 рубля.
Для такой выплаты нужно около 1,76 млрд рублей. В прошлом IV квартале свободный поток составил 1,65 млрд, поэтому сильный сезон способен существенно пополнить денежный запас. Но в этом году сроки оплаты ухудшились. Низкий долг разрешает выплату по политике, а её реальную обеспеченность покажут поступившие деньги.
Мой вывод
Для меня это хороший отчёт по работе основного бизнеса, но с существенной оговоркой по качеству прибыли. Базис больше продаёт, удерживает расходы и повышает рентабельность. Слабые места — падение дополняющих продуктов и задержки оплаты покупателями.
Сезонность не позволяет объявить годовой денежный результат плохим уже сейчас. Но и списать кредитные потери на сезонность нельзя: они уже появились в расходах.
Акции остаются историей роста с возможными умеренными дивидендами. Моя оценка прибыли 3,5 млрд рублей даёт E/P 14,2% и расчётную дивидендную доходность около 7,1%. Она требует сильных продаж в конце года и нормального сбора денег. Главный плюс отчёта — рост стал прибыльнее. Главный незакрытый вопрос — сколько этой прибыли останется у акционеров деньгами.
Не является индивидуальной инвестиционной рекомендацией.